Perkuat Dukungan ke UMKM, Asippindo Dorong 8 Anggota Penuhi Ekuitas MInimum Rp100 Miliar
AKURAT.CO Ketimpangan modal di industri penjaminan nasional semakin terlihat tajam. Ini mempertegas disparitas ekuitas antar pelaku industri masih lebar.
Data terbaru menunjukkan setidaknya 8 perusahaan penjaminan masih memiliki ekuitas di bawah Rp100 miliar, batas minimum yang diwajibkan dalam regulasi baru Otoritas Jasa Keuangan (OJK).
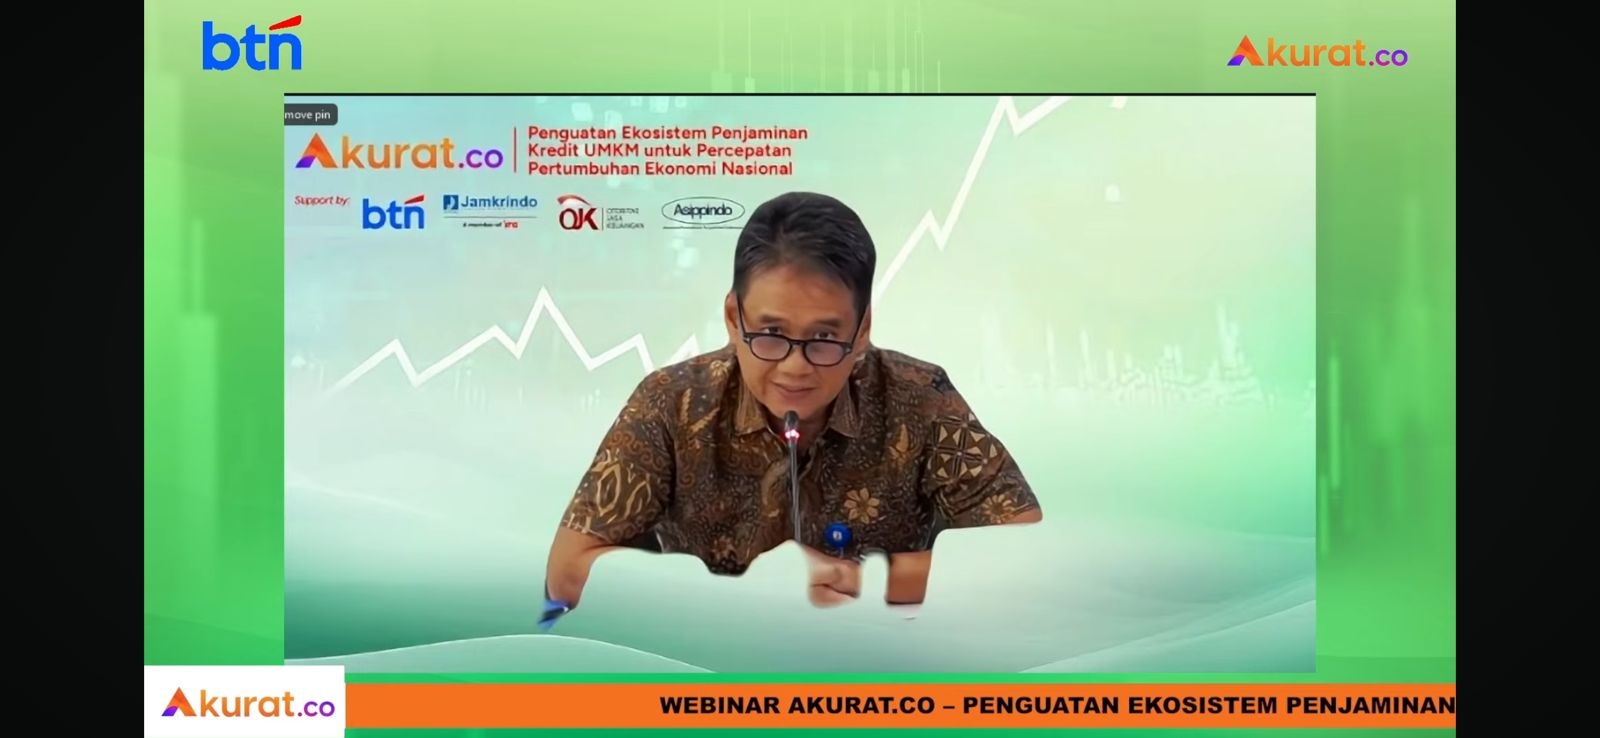
Hal itu diungkapkan Ketua Umum Asosiasi Perusahaan Penjaminan Indonesia (Asippindo), Ivan Soeparno, di sela Webinar Penguatan Ekosistem Penjaminan Kredit UMKM untuk Percepatan Pertumbuhan Ekonomi Nasional yang diselenggarakan Akurat.co bekerja sama dengan OJK, BTN dan Jamkrindo, Kamis (16/4/2026).
“Ekuitas terbesar dimiliki oleh Jamkrindo sebesar Rp12,8 triliun per 2024. Sementara di sisi lain, masih ada delapan anggota kami yang ekuitasnya di bawah Rp100 miliar," ujar Ivan.
Sebagai pembanding, ekuitas Jamkrindo Syariah sebesar Rp1,2 triliun, JEPAS hampir Rp1 triliun, Sinarmas Rp374 miliar dan Orion tembus Rp150 miliar. Adapun Jamkrida Jakarta memiliki ekuitas terbesar di daerah, sebesar Rp640 miliar
Regulasi baru melalui POJK Nomor 10 Tahun 2025 menetapkan batas minimum modal Rp100 miliar untuk perusahaan penjaminan skala nasional. Artinya, sebagian pelaku industri kini berada dalam tekanan untuk segera melakukan penambahan modal.
Di sisi bisnis, total outstanding penjaminan industri mencapai Rp419 triliun pada 2024, dengan komposisi Rp305 triliun sektor produktif dan sisanya Rp115 triliun sektor konsumtif
Industri penjaminan memiliki peran krusial dalam sistem keuangan Indonesia, terutama dalam menjembatani UMKM yang feasible tetapi belum bankable.
“Perusahaan penjaminan menjadi substitusi agunan dan memperluas akses pembiayaan UMKM,” kata Ivan.
Secara historis, industri ini berkembang sebagai bagian dari strategi inklusi keuangan pemerintah sejak awal 2010-an, terutama untuk mendukung pembiayaan UMKM yang selama ini terkendala akses perbankan.
Namun, struktur industri yang tidak merata baik dari sisi modal maupun kapasitas membuat efektivitas peran tersebut belum optimal.
Ketimpangan modal ini berpotensi menimbulkan beberapa konsekuensi. Pertama, risiko konsentrasi pasar dimana perusahaan besar berpotensi semakin dominan, sementara pemain kecil tertekan.
Lalu terbatasnya akses pembiayaan UMKM dimana kapasitas underwriting perusahaan kecil menjadi terbatas. Kemudian potensi konsolidasi industri dimana egulasi modal minimum dapat memicu merger atau exit pelaku kecil.
Ada juga risiko kepatuhan dimana erusahaan yang gagal memenuhi ketentuan berpotensi terkena sanksi regulator.
Industri penjaminan diperkirakan akan menghadapi fase konsolidasi seiring implementasi penuh POJK 10/2025. Penguatan modal, kolaborasi antar lembaga, serta diversifikasi sumber pendanaan menjadi langkah kunci untuk menjaga keberlanjutan industri.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.


Berita Terkait


Berita Terkini

Terpopuler
- 1Kalender Jawa 28 Oktober 2026: Watak Weton Rabu Pon, Benarkah Dikenal Pekerja Keras?
- 2Putin Nyatakan Rusia Siap Perang dengan Eropa Meskipun Tidak Menginginkannya
- 3Pemimpin Oposisi Israel Berjanji akan Mengganti Pemerintahan Netanyahu setelah Pemilu
- 44 Link CCTV Jakarta Hari Ini, 28 Oktober 2026: Pantau Situasi Demo di Bundaran HI!
- 5Viking Sebut Terduga Pembunuh ARK Bukan Pendukung Persija, Terindikasi Kelompok Suporter Klub Lain
- 6Luhut soal Polemik Ekspor Gas: Ngapain Berkelahi dengan Singapura?
- 7Pentagon Minta Negara NATO Redam Pernyataan Mengancam Rusia, Ada Apa?
- 8Tujuh Dekade Asuransi Astra Menjaga Asa: Merajut Kemandirian Ekonomi UMKM, Perempuan, hingga Penyandang Disabilitas
- 9Geledah Kantor PT IPPS, Kejagung Sita Ponsel dan Temukan Akses Ruangan Rahasia
- 10KPK Geledah Kantor Bea Cukai Semarang dan Kanwil Jateng, Sita Uang Tunai