Begini Rincian Skema Subsidi Perumahan Alternatif FLPP dari BTN
AKURAT.CO PT Bank Tabungan Negara (Persero) Tbk (BBTN) atau BTN menyampaikan skema subsidi perumahan alternatif FLPP kepada Komisi VI DPR RI.
Direktur Utama BTN, Nixon L.P Napitupulu mengatakan lewat skema baru ini, pembiayaan perumahan bisa digenjot hingga 1,5-1,8 kali dengan nilai subsidi APBN yang sama.
"Bisa 1,5-1,8 kali dengan APBN yang sama tapi dengan skema baru yang kami tawarkan," ujarnya di sela Rapat Kerja dengan Komisi VI DPR RI, Rabu (20/3/2024).
Dirinci, dalam skema baru nantinya sumber dana selisih subsidi bunga atau SSB diambil dari imbahl hasil dana abadi. Dana abadi tersebut bersumber dari alokasi anggaran investasi atau dana FLPP oleh pemerintah.
Baca Juga: Turuti Janji 3 Juta Rumah Prabowo, Dirut BTN Ajukan Skema Baru FLPP
"Pemerintah lewat Kemenkeu mengalokasi dana anggaran SSB ke lembaga yang ditunjuk semisal BP Tapera. BP Tapera kemudian menempatkan dana SSB ke instrumen investasi dengan imbal hasil minimal 6%. Dari imbal hasil investasi tersebut, BP Tapera kemudian membayar selisih bunga yang pemanfaatannya dalam bentuk penyaluran KPR oleh bank ke nasabah," papar Nixon.
Pihaknya melakukan simulasi, dengan skema tersebut, pembangunan unit KPR baru akan mencapai 250.000 di 2025, 275.000 di 2026, 303.000 di 2027, 333.000 di 2028 dan 366.000 di 2029 dengan akumulasi mencapai 1,526 juta unit di 2029.
Kemudian penyaluran kredit KPR mencapai Rp41,11 triliun di 2025, Rp46,577 triliun di 2026, Rp52,772 triliun di 2027, Rp59,791 triliun di 2028 dan Rp67,743 triliun di 2029 dengan akumulasi mencapai Rp249,803 triliun di 2029.
Lalu alokasi dana APBN yang dibutuhkan sebesar Rp18,057 triliun di 2025, Rp20,872 triliun di 2026, Rp23,964 triliun di 2027, Rp27,36 triliun di 2028 dan Rp31,091 triliun di 2029.
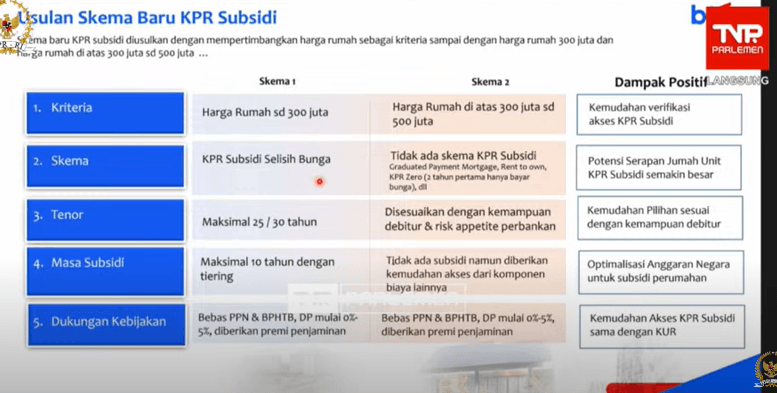
Skema baru KPR juga diusulkan terbagi menjadi dua dengan memepertimbangkan harga rumah sebagai kriteria, yakni skema untuk rumah dengan harga sampai dengan Rp300 juta dan harga di atas Rp300 juta hingga Rp500 juta.
Untuk harga rumah sampai dengan Rp300 juta, diusulkan menggunakan KPR SSB, dengan tenor maksimal 25 hingga 30 tahun, dengan masa subsidi maksimal 10 tahun dengan tiering, dan dukungan kebijakan bebas PPN & BPHTB, DP 0-5% serta diberikan premi penjaminan.
Sementara untuk harga rumah di atasnya, diusulkan tak menggunakan KPR SSB melainkan graduated payment mortgage/ rent to own/ KPR Zero (2 tahun pertama hanya bayar bunga), dengan tenor disesuaikan kemampuan debitur dan risk appetite bank, tidak ada subsidi namun dibeirkan kemudahan dari komponen biaya lainnya serta dukungan kebijakan bebas PPN & BPHTB, DP 0-5% dan diberikan premi penjaminan.
"Hari ini kami beruntung karena kami bebas PPN. Setelah kebijakan itu keluar penjualan kami naik, jadi masyarakat lebih percaya pemerintah bebaskan PPN dari pada developer mendiskon 11% misalnya. Sedang kami upayakan juga adalah BPHTB yang saat ini sebesar 3% dan 5% agar bebas. Sebenarnya sudah dibebaskan tapi di perdanya belum jalan sehingga mungkin Kemendagri bisa push agar perda disesuaikan dengan PP. Satu lagi biaya-biaya atau komponen biaya lainnya juga inginnya agar ditekan," ujar Nixon.
Anggota Komisi VI DPR RI, Herman Khaeron mengapresiasi inisiatif atau usulan tersebut, yang menurutnya menunjukan adanya komitmen untuk berbenah demi kemajuan industri peroperti.
"BTN dengan backlog kita yang tinggi sekitar 12,7 juta dan 44 persen di antaranya masih tak layak huni ini coba mengurai kembali. Pasca Covid-19 kan properti sudah mulai tumbuh kembali, yang mati suri sempat hidup kembali, kira-kira apa lagi upaya yang bisa dilakukan. Subsidi untuk rumah sampai dengan harga Rp300 juta lalu selebihnya bebas BPHTB tapi bagaimana percepatan menekan backlog ini penting mengingat tingkat populasi kita terus meningkat dan tentu demand juga naik, kalau ada gap saya kira ini harus punya cara khusus. Semoga BTN tetap bisa menjadi kebanggaan Indonesia," ujarnya.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.

Berita Terkait


Berita Terkini

Terpopuler
- 1Jokowi Muncul di Kertanegara, Prabowo Pergi Tak Lama Setelah Pertemuan
- 2Dulu Minta Gibran Diganti, Kini Syahganda Bilang Sikapnya Berubah: Sekarang Saya di Pemerintahan
- 3Soal Gugatan Syarat Pendidikan Gibran ke MK, Margarito Kamis: Saya Tak Mengerti Kenapa Disidangkan
- 4Link Live Score Indonesia vs Thailand Final FIFA ASEAN Cup 2026, Cek Skor dan Susunan Pemain Sekarang!
- 5Link Live Streaming Indonesia vs Thailand di Final FIFA ASEAN Cup 2026, Nonton di Sini!
- 6Kalender Jawa 5 Oktober 2026: Watak Weton Senin Kliwon Dikenal Ramah dan Mudah Bergaul
- 7Link Live Streaming Indonesia vs Thailand Final FIFA ASEAN Cup 2026: Jam Berapa dan Tayang di Mana?
- 8Jokowi Temui Prabowo di Kertanegara Bersamaan dengan Putusan MK soal Gibran, Ada Apa?
- 9Febrie Adriansyah Didakwa Memeras Tan Kian Rp55 Miliar agar Tidak Jadi Tersangka Korupsi Jiwasraya
- 10Sidang Perdana Kasus Asabri-Jiwasraya, Eks Jampidsus Febrie Adriansyah Ikuti Pembacaan Dakwaan