Green Finance Indonesia Tembus Rp2.047 Triliun, Apa Dampaknya?
AKURAT.CO Pembiayaan untuk kegiatan yang lebih ramah lingkungan mulai mengambil peran yang semakin besar dalam industri keuangan Indonesia.
Konsep green finance atau keuangan hijau kini tidak lagi hanya identik dengan penerbitan obligasi hijau.
Perbankan, investor, perusahaan pembiayaan, hingga pasar modal mulai dihadapkan pada pertanyaan yang lebih luas yakni ke mana modal dialokasikan, kegiatan ekonomi apa yang dibiayai, serta seberapa besar pembiayaan tersebut mendukung transisi menuju ekonomi yang lebih berkelanjutan.
Perkembangan itu tercermin dari nilai kredit dan pembiayaan perbankan untuk kegiatan usaha berwawasan lingkungan.
Baca Juga: Green Accounting, Cara Baru Hitung Biaya Lingkungan Perusahaan
Berdasarkan data Otoritas Jasa Keuangan (OJK), kredit dan pembiayaan bank umum berdasarkan kategori kegiatan usaha berwawasan lingkungan mencapai Rp2.047,37 triliun per Desember 2025.
Data tersebut menunjukkan bahwa pembiayaan yang berkaitan dengan kegiatan berwawasan lingkungan sudah menjadi bagian besar dari aktivitas intermediasi perbankan.
Namun, angka tersebut tidak otomatis berarti seluruh pembiayaan itu merupakan pembiayaan hijau dengan karakteristik yang sama.
Persoalan berikutnya adalah memastikan kegiatan yang dibiayai memang memenuhi kriteria keberlanjutan. Di titik inilah taksonomi menjadi penting.
Secara sederhana, green finance merupakan pembiayaan yang diarahkan untuk mendukung kegiatan ekonomi yang memberikan manfaat lingkungan.
Cakupannya antara lain energi terbarukan, efisiensi energi, transportasi berkelanjutan, pengelolaan limbah, konservasi, hingga penggunaan sumber daya alam secara berkelanjutan.
Dalam praktiknya, menentukan apakah sebuah kegiatan benar-benar masuk kategori berkelanjutan tidak selalu sederhana.
Lembaga keuangan membutuhkan standar untuk menilai aktivitas ekonomi yang akan dibiayai. Tanpa kriteria yang jelas, label "hijau" dapat digunakan terlalu longgar dan membuka ruang terjadinya greenwashing.
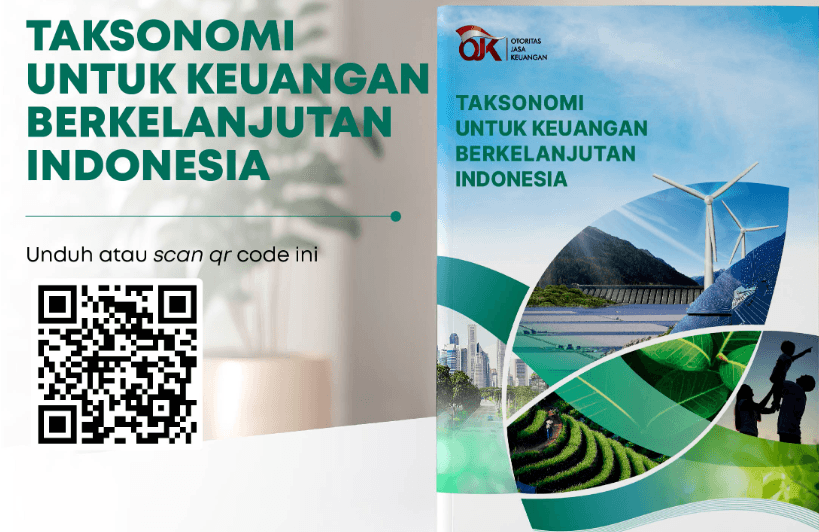
Untuk menjawab kebutuhan tersebut, OJK mengembangkan Taksonomi untuk Keuangan Berkelanjutan Indonesia (TKBI).
TKBI merupakan klasifikasi aktivitas ekonomi yang digunakan sebagai panduan untuk meningkatkan alokasi modal dan pembiayaan berkelanjutan. Kerangka tersebut disusun untuk mendukung target Net Zero Emissions (NZE) Indonesia dan pembangunan berkelanjutan.
Dengan demikian, pembahasan mengenai green finance tidak lagi berhenti pada pertanyaan berapa banyak dana yang disalurkan.
Pertanyaan yang tidak kalah penting adalah ke mana dana tersebut mengalir dan apakah kegiatan yang dibiayai benar-benar memenuhi kriteria keberlanjutan.
TKBI Versi 3 memperluas cakupan sektor
Perkembangan penting terjadi pada 2026 ketika OJK menerbitkan TKBI Versi 3.
Versi tersebut diluncurkan pada 5 Februari 2026 dalam Pertemuan Tahunan Industri Jasa Keuangan (PTIJK). OJK kemudian memperbarui buku TKBI Versi 3 pada 31 Maret 2026. OJK menyebut penerbitan versi ini menandai selesainya pengembangan standar klasifikasi aktivitas ekonomi berkelanjutan untuk seluruh sektor yang berkaitan dengan Nationally Determined Contribution (NDC).
Pada pembaruan 2026, misalnya, OJK menambahkan kriteria teknis untuk sejumlah aktivitas di sektor manufaktur.
Cakupannya antara lain industri kimia dasar organik dan anorganik, plastik dan karet berbahan dasar material daur ulang, industri kaca, tekstil, pakaian jadi, alas kaki, hingga gas rendah karbon termasuk hidrogen.
Perluasan ini penting karena transisi menuju ekonomi rendah karbon tidak hanya berlangsung di sektor pembangkit listrik.
Industri manufaktur, transportasi, properti, pertanian, kehutanan, perikanan, pengelolaan limbah, hingga teknologi juga membutuhkan investasi untuk mengubah proses produksinya.
Artinya, semakin banyak sektor ekonomi yang masuk ke dalam pembahasan mengenai pembiayaan berkelanjutan.
Data OJK sebelumnya juga menunjukkan bahwa pembiayaan berwawasan lingkungan perbankan telah tersebar pada berbagai kategori kegiatan.
Pembiayaan tersebut mencakup pengelolaan sumber daya alam hayati dan penggunaan lahan secara berkelanjutan, efisiensi energi, energi terbarukan, pengendalian polusi, serta berbagai kegiatan lainnya.
Hal ini menunjukkan bahwa pembiayaan hijau tidak hanya identik dengan pembangunan pembangkit listrik energi terbarukan.
Pengelolaan sumber daya alam, efisiensi energi, konservasi keanekaragaman hayati, pengendalian polusi, dan kegiatan lain juga menjadi bagian dari ekosistem pembiayaan berwawasan lingkungan.
Persoalan menjadi lebih rumit ketika pembiayaan diarahkan kepada perusahaan atau sektor yang belum sepenuhnya hijau, tetapi sedang melakukan transformasi.
Perusahaan yang sejak awal membangun pembangkit energi terbarukan relatif lebih mudah dikategorikan sebagai bagian dari ekonomi rendah karbon.
Namun, situasinya berbeda bagi industri yang masih menggunakan teknologi dengan emisi tinggi tetapi memiliki rencana untuk menurunkan emisi secara bertahap.
Di sinilah konsep transition finance atau pembiayaan transisi menjadi penting.
Pembiayaan transisi dibutuhkan agar sektor-sektor yang sulit melakukan dekarbonisasi tetap memiliki akses terhadap modal untuk mengubah teknologi dan proses bisnisnya.
OJK sendiri menempatkan pembiayaan transisi sebagai bagian dari agenda pengembangan keuangan berkelanjutan. Dalam perkembangan kebijakan 2026, OJK juga menekankan pentingnya pembiayaan transisi yang lebih terarah, terutama bagi sektor-sektor dengan intensitas karbon tinggi.
Sektor seperti industri berat, manufaktur tertentu, energi dan transportasi membutuhkan investasi besar untuk melakukan perubahan tersebut.
Jika pembiayaan hanya diberikan kepada aktivitas yang sejak awal sudah memenuhi kategori hijau, perusahaan dengan emisi tinggi justru berpotensi kesulitan memperoleh modal untuk melakukan transisi.
Sebaliknya, jika setiap proyek yang mengklaim sedang melakukan transisi langsung diberi label hijau tanpa kriteria yang ketat, risiko greenwashing kembali muncul.
Tidak hanya itu saja, perubahan iklim juga mulai dipandang sebagai persoalan risiko keuangan.
Banjir, kekeringan, kenaikan muka air laut, perubahan pola produksi pertanian, hingga perubahan kebijakan menuju ekonomi rendah karbon dapat memengaruhi kondisi perusahaan dan kemampuan debitur membayar kewajibannya.
Artinya, dampak perubahan iklim pada akhirnya dapat berpengaruh terhadap kualitas aset perbankan.
OJK pada Maret 2026 meluncurkan Climate Risk and Banking Resilience Assessment (CBRA) untuk menilai potensi dampak risiko iklim terhadap sektor perbankan dalam jangka pendek, menengah, dan panjang.
Asesmen tersebut menggunakan pendekatan kuantitatif dan forward-looking untuk melihat potensi dampak risiko iklim terhadap kualitas aset, profitabilitas, serta permodalan perbankan.
Hasil asesmen OJK menunjukkan bahwa secara agregat sektor perbankan Indonesia memiliki kapasitas permodalan yang memadai dalam menghadapi tekanan risiko iklim pada skenario transisi yang terkelola.
Namun, OJK tetap melihat perlunya peningkatan kesiapan industri, termasuk integrasi risiko iklim ke dalam tata kelola, manajemen risiko, dan strategi bisnis perbankan.
Dalam kajian yang dipublikasikan OJK, risiko iklim juga memiliki konsekuensi terhadap perekonomian. Dalam skenario tanpa transisi, risiko fisik perubahan iklim diproyeksikan dapat menimbulkan kerugian kumulatif terhadap PDB sekitar 15-17 persen dalam jangka panjang.
Sementara biaya ekonomi untuk mencapai NZE 2060 dalam skenario transisi yang dikaji OJK diperkirakan sekitar 4 persen dari PDB.
Dengan demikian, isu iklim mulai bergeser dari sekadar persoalan lingkungan menjadi bagian dari perhitungan risiko ekonomi dan keuangan.
Pasar modal ikut membangun ekosistem pembiayaan hijau
Perkembangan green finance juga tidak hanya terjadi di sektor perbankan, pasar modal beberapa waktu lalu juga menyediakan berbagai instrumen pendanaan berkelanjutan, seperti green bond, sustainability bond, sustainability-linked bond, serta sukuk berlandaskan keberlanjutan.
OJK sebelumnya telah menerbitkan POJK Nomor 18 Tahun 2023 tentang Penerbitan dan Persyaratan Efek Bersifat Utang dan Sukuk Berlandaskan Keberlanjutan.
Aturan tersebut menggantikan ketentuan sebelumnya mengenai green bond dan memperluas cakupan instrumen berlandaskan keberlanjutan.
Per Desember 2025, total akumulasi penerbitan obligasi dan sukuk berkelanjutan mencapai Rp74,14 triliun.
Dari jumlah tersebut, tema lingkungan atau green memiliki porsi 42,72%, sosial 28,82%, keberlanjutan 26,44%, dan sustainability-linked 2,02%.
Angka tersebut menunjukkan bahwa perusahaan dan pemerintah memiliki alternatif sumber pendanaan selain kredit perbankan untuk membiayai kegiatan yang berkaitan dengan keberlanjutan.
Di sisi lain, investor juga mendapatkan lebih banyak pilihan untuk mengalokasikan dana ke instrumen yang mempertimbangkan aspek lingkungan dan keberlanjutan.
Mengapa green finance penting bagi ekonomi Indonesia?
Pada akhirnya, kebutuhan green finance berkaitan langsung dengan kebutuhan investasi.
Transisi energi, pembangunan infrastruktur rendah emisi, modernisasi industri, pengelolaan limbah, transportasi berkelanjutan, dan perlindungan ekosistem membutuhkan modal dalam jumlah besar.
Pemerintah tidak mungkin menanggung seluruh kebutuhan tersebut melalui anggaran negara.
Karena itu, sektor swasta dan industri jasa keuangan memiliki peran penting dalam mengarahkan modal ke sektor-sektor yang mendukung transformasi ekonomi.
Bank berperan melalui kredit dan pembiayaan. Pasar modal menyediakan instrumen pendanaan. Investor menentukan alokasi portofolionya. Sementara regulator menetapkan standar, menyediakan kerangka klasifikasi, dan mengawasi penerapannya.
Dalam konteks tersebut, TKBI berfungsi sebagai salah satu instrumen untuk menyamakan bahasa antara perusahaan, lembaga keuangan, regulator, dan investor mengenai aktivitas ekonomi yang dapat dikategorikan berkelanjutan.
Perkembangan green finance Indonesia menunjukkan adanya perubahan fokus. Pada tahap awal, perhatian banyak diarahkan pada penciptaan instrumen seperti green bond dan pembiayaan proyek ramah lingkungan.
Kini pembahasannya semakin luas. Sistem keuangan mulai dituntut untuk mampu mengidentifikasi risiko iklim, mengklasifikasikan aktivitas ekonomi, menilai kebutuhan pembiayaan transisi, dan mengarahkan modal ke sektor yang sedang melakukan perubahan.
Tantangannya pun berubah. Indonesia tidak cukup hanya memperbesar angka pembiayaan yang diberi label hijau, melainkan memastikan dana tersebut benar-benar mengalir ke kegiatan yang memiliki dampak keberlanjutan yang jelas dan dapat diukur.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.


Berita Terkait

Berita Terkini
Terpopuler
- 1Digempur Bertubi-tubi oleh Iran dan Kehabisan Amunisi, Tentara AS Tinggalkan Camp Buehring di Kuwait
- 2Setelah Timnas Indonesia yang Semakin 'Belanda' Juara, Masih Pantaskah Mempersoalkan Naturalisasi?
- 3Jadwal Persib Hari Ini vs Port FC, Cek Jam Tayang dan Live Streaming
- 4Kalender Jawa 10 Oktober 2026: Watak Weton Sabtu Kliwon dan Hari Baiknya
- 5Tak Perlu Pansus atau Hak Angket untuk Kasus Ijazah Gibran? Ini Kata Komisi II DPR
- 6Bertarung di Korea Selatan Hingga Thailand, Klub Indonesia Tunjukkan Daya Saing di Asia
- 7John Herdman Terkejut dengan Standar Ekspektasi, Sebut Suporter Berharap Timnas Indonesia seperti Brasil
- 8Gratis! Pekan Antariksa Dunia 2026 di Indonesia, Cek Lokasi dan Cara Daftarnya
- 9Prabowo Instruksikan Percepatan Pembangunan 100 Kampung Nelayan, Target Beroperasi Akhir Tahun
- 10Amankan Investasi di Indonesia, Prabowo Anggap Semua Investor Saudara