Asippindo: Ketergantungan ke APBD Hambat Ekspansi Penjaminan UMKM
AKURAT.CO Kinerja perusahaan penjaminan daerah (Jamkrida) menghadapi tekanan serius akibat keterbatasan modal dan ketergantungan tinggi terhadap Anggaran Pendapatan dan Belanja Daerah (APBD), yang berpotensi menghambat akses pembiayaan UMKM di daerah.
Data Asosiasi Perusahaan Penjaminan Indonesia atau Asippindo menunjukkan, dari total 38 provinsi di Indonesia, baru sekitar 18 provinsi yang memiliki perusahaan penjaminan daerah.
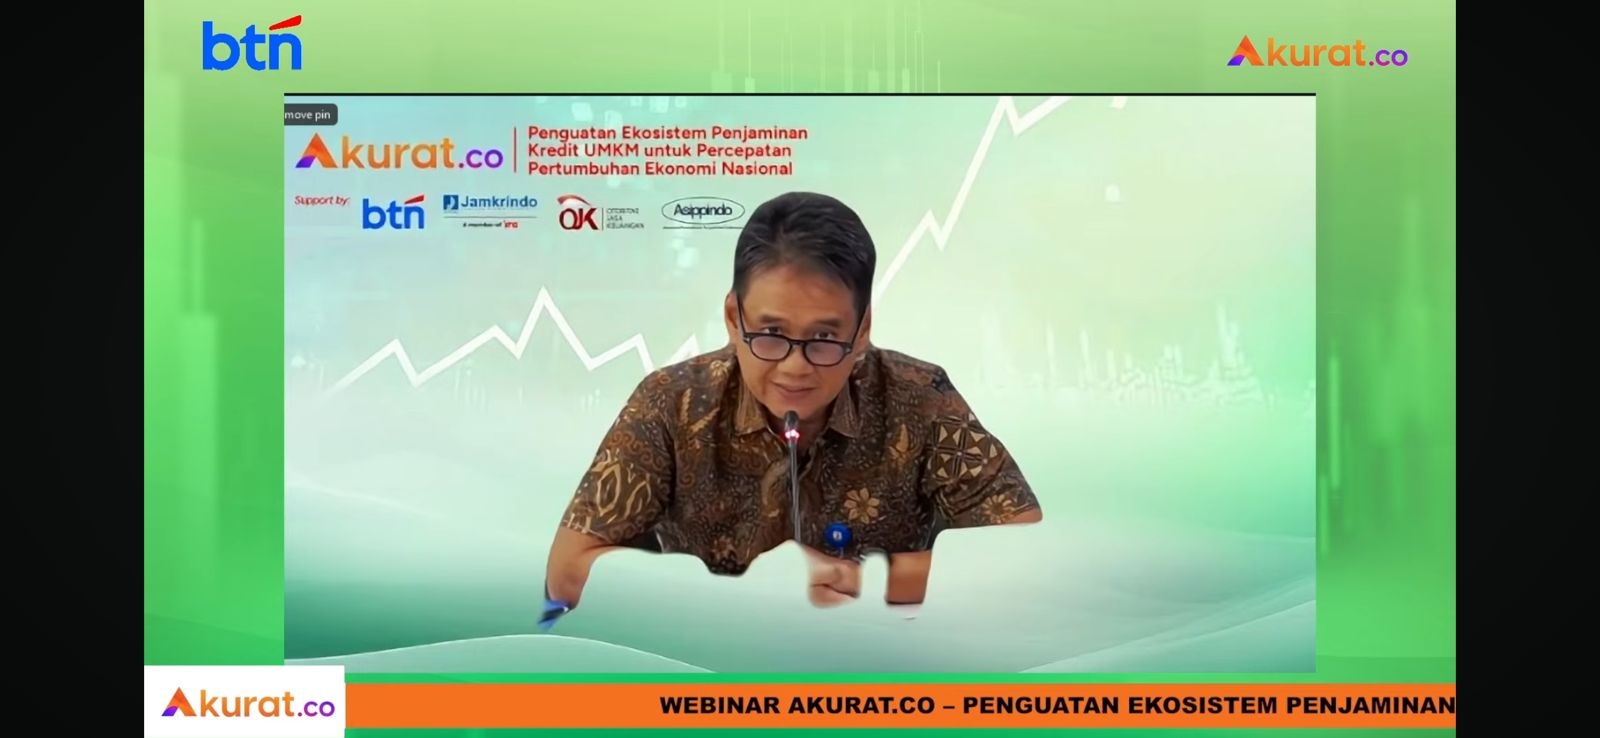
Ketua Umum Asippindo, Ivan Soeparno menegaskan, ketimpangan ini berdampak langsung pada akses pembiayaan. Hal itu disampaikannya di sela Webinar Penguatan Ekosistem Penjaminan Kredit UMKM untuk Percepatan Pertumbuhan Ekonomi Nasional yang diselenggarakan Akurat.co bekerja sama dengan OJK, BTN dan Jamkrindo, Kamis (16/4/2026).
“Keberadaan lembaga penjamin daerah belum merata. Akses penjaminan antar daerah masih sangat timpang, terutama di wilayah tertinggal,” ujar Ivan.
Baca Juga: Misbakhun Dorong Credit Scoring Berbasis Data Digital dan AI Untuk Permudah Akses Pembiayaan UMKM
Dari sisi permodalan atau ekuitas sendiri, Jamkrida terbesar adalah DKI Jakarta mencapai Rp640 miliar. Sementara banyak Jamkrida lain memiliki modal jauh lebih kecil dan sebagian (8 perusahaan) bahkan masih di bawah Rp100 miliar
Ivan juga menyoroti ketergantungan pada APBD sebagai isu struktural. “Tambahan modal sangat dipengaruhi ruang fiskal daerah dan dinamika politik lokal, sehingga penguatan modal tidak konsisten,” kata dia.
Jamkrida, lanjut Ivan, didesain sebagai instrumen kebijakan publik (public policy) untuk mendorong kredit produktif, menggerakkan ekonomi lokal serta menciptakan lapangan kerja
Namun, secara historis, pembentukan Jamkrida sangat bergantung pada inisiatif dan kapasitas fiskal masing-masing daerah. Hal ini menyebabkan ketimpangan antar wilayah.
Selain itu, pada 2025–2026, tekanan fiskal daerah meningkat akibat prioritas belanja lain seperti kesehatan, infrastruktur, dan perlindungan sosial.
Kondisi ini berdampak negatif dalam banyak hal. Pertama, UMKM daerah sulit naik kelas dimana tanpa penjaminan, banyak pelaku usaha tetap tidak bankable.
Kedua, mismatch kebutuhan pasar dan kapasitas lembaga dimana permintaan penjaminan tumbuh cepat, tetapi modal tidak mengikuti.
Ketiga, risiko stagnasi ekonomi lokal dimana kredit produktif tidak tersalurkan optimal. Terakhir, persepsi kelembagaan melemah dimana ketergantungan tinggi pada APBD memunculkan citra birokratis.
Asippindo juga mendorong strategi baru untuk memperkuat Jamkrida, termasuk diversifikasi sumber modal di luar APBD, kolaborasi dengan penjamin nasional seperti Jamkrindo serta penguatan tata kelola dan manajemen risiko
Tanpa reformasi tersebut, kapasitas Jamkrida dalam mendukung inklusi keuangan dan pertumbuhan UMKM berisiko tertinggal dari kebutuhan ekonomi riil di daerah.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.


Berita Terkait


Berita Terkini
Terpopuler
- 1Demo BEM UI 28 Oktober 2026: Cek Lokasi, Jadwal, dan Informasi Terbaru
- 2Kalender Jawa 28 Oktober 2026: Watak Weton Rabu Pon, Benarkah Dikenal Pekerja Keras?
- 3KPK Tegaskan Tak Sita atau Terima Pengembalian Rp40 Juta dari PCNU Terkait Muktamar NU
- 44 Link CCTV Jakarta Hari Ini, 28 Oktober 2026: Pantau Situasi Demo di Bundaran HI!
- 5Prediksi Skor Roma vs Cagliari 28 Oktober 2026: Giallorossi Diunggulkan Menang
- 6Kalender Jawa 27 Oktober 2026: Watak Weton Selasa Pahing Dikenal Cerdas dan Banyak Akal
- 7Materi Matematika TKA SMA 2026, Cek Kisi-Kisi dan Contoh Soal Terbaru
- 8Prediksi Sassuolo vs Lazio 28 Oktober 2026: Jay Idzes Absen, Biancocelesti Diunggulkan
- 9KPK Ingatkan Nusron Wahid untuk Kooperatif dan Berharap Dukungan Penuh Pemerintah
- 10Geledah Kantor Pusat Djarum, KPK Dalami Penyimpangan Penerimaan Cukai Rokok