Bukan Fundamental Ekonomi, Ini Masalah Utama Pasar Modal RI di Mata Investor Global Menurut Analis
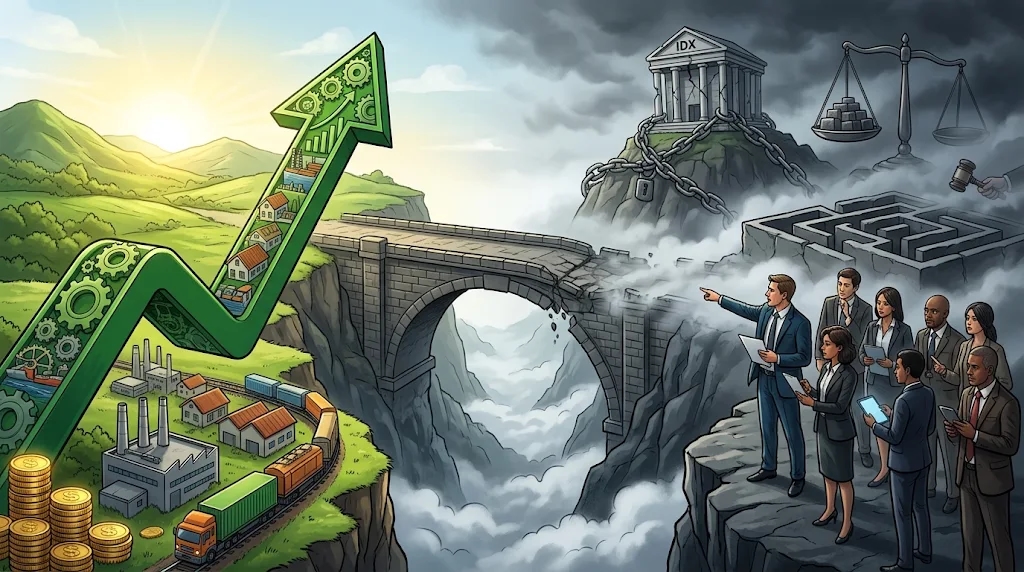
AKURAT.CO Pertumbuhan ekonomi Indonesia masih berada di jalur positif. Namun, kondisi tersebut belum cukup untuk membuat pasar modal domestik terbebas dari tekanan. Di tengah pelemahan rupiah, potensi arus keluar modal asing, dan sorotan terhadap tata kelola bursa, persoalan yang paling mendesak justru terletak pada kepercayaan investor.
Pasar modal Indonesia menghadapi tantangan untuk memulihkan keyakinan investor global terhadap kredibilitas dan integritas pasar. Menurut analis PT Mirae Asset Sekuritas Indonesia, persoalannya bukan semata-mata mengenai kinerja ekonomi, melainkan juga transparansi kepemilikan saham, penegakan aturan, dan konsistensi reformasi pasar modal.
Pandangan tersebut disampaikan Head of Research & Chief Economist PT Mirae Asset Sekuritas Indonesia, Rully Arya Wisnubroto, dalam acara Mirae Asset Media Day bertema The Next Chapter of Investing: Market Insights, Telco Prospects, and Personalized Wealth Management.
“Indonesia saat ini menghadapi tantangan kepercayaan, bukan krisis fundamental ekonomi,” ujar Rully dalam acara Media Day by Mirae Asset di Jakarta, Selasa, 17 November 2026.
Menurut dia, pertumbuhan ekonomi domestik masih relatif terjaga. Akan tetapi, tekanan terhadap nilai tukar rupiah dan meningkatnya risiko di pasar keuangan menunjukkan adanya kesenjangan antara ketahanan ekonomi Indonesia dan persepsi investor terhadap pasar modal.
Baca Juga: Danareksa Investments Bidik Peluang Investasi Global Lewat Singapura
Baca Juga: Empat Manajer Investasi BUMN Merger, Bagaimana Nasib Produk Reksa Dana Investor?
Pertumbuhan ekonomi Indonesia masih kuat, tetapi pasar modal menghadapi tekanan
Salah satu alasan Rully tidak menempatkan fundamental ekonomi sebagai persoalan utama adalah kinerja perekonomian nasional yang masih menunjukkan ketahanan.
Dalam sembilan bulan pertama 2026, ekonomi Indonesia tumbuh 5,45% secara tahunan atau year-on-year (YoY). Angka tersebut memperlihatkan aktivitas ekonomi domestik masih bergerak positif di tengah ketidakpastian global.
Rully juga mengungkapkan bahwa sejumlah perusahaan masih mampu mencatatkan pertumbuhan pendapatan yang cukup tinggi. Bahkan, beberapa perusahaan membukukan kenaikan pendapatan hingga 50%–100%.
Namun, pertumbuhan pendapatan tersebut tidak selalu berbanding lurus dengan peningkatan laba. Kenaikan biaya operasional, terutama yang berkaitan dengan pelemahan rupiah dan kebutuhan bahan baku impor, ikut menekan margin keuntungan perusahaan.
Kondisi ini memperlihatkan bahwa ekonomi yang tumbuh tidak otomatis membuat seluruh perusahaan berada dalam situasi yang sama baiknya. Perusahaan yang memiliki ketergantungan tinggi terhadap bahan baku impor, misalnya, berpotensi menghadapi tekanan lebih besar ketika nilai tukar rupiah melemah.
Tekanan tersebut juga berhubungan dengan kebutuhan pembiayaan eksternal Indonesia. Ketika arus modal asing masuk semakin terbatas, kebutuhan valuta asing untuk membiayai impor dan aktivitas ekonomi dapat menambah tekanan terhadap neraca pembayaran serta nilai tukar.
Rully memperkirakan pertumbuhan ekonomi Indonesia pada 2027 masih berpotensi berada di kisaran 5,5%–6%. Konsumsi rumah tangga dan dukungan kebijakan pemerintah diperkirakan tetap menjadi penopang utama.
Meski demikian, pertumbuhan ekonomi yang lebih tinggi juga memiliki konsekuensi. Peningkatan aktivitas produksi dan konsumsi dapat mendorong kebutuhan impor, sehingga permintaan valuta asing ikut meningkat.
Dengan kata lain, tantangan ekonomi Indonesia bukan hanya mempertahankan pertumbuhan, tetapi juga memastikan pertumbuhan tersebut tidak memperbesar tekanan eksternal.
Di sinilah persoalan kepercayaan investor menjadi penting. Fundamental ekonomi yang relatif baik belum tentu cukup untuk mengundang aliran modal apabila investor masih meragukan kondisi pasar keuangan domestik.
Mengapa kepercayaan investor global terhadap pasar modal Indonesia dipertanyakan?
Kepercayaan investor tidak hanya dibangun melalui pertumbuhan ekonomi atau kinerja emiten. Investor global juga mempertimbangkan kualitas tata kelola, transparansi informasi, perlindungan pemegang saham, dan konsistensi penegakan aturan.
Dalam konteks pasar modal Indonesia, perhatian investor internasional salah satunya berkaitan dengan keterbukaan struktur kepemilikan saham.
Rully menilai reformasi pasar modal yang telah dilakukan regulator merupakan langkah penting. Namun, perubahan tersebut belum tentu menjawab seluruh kekhawatiran investor global, terutama yang berkaitan dengan transparansi dan integritas pasar.
Persoalan ini menjadi semakin relevan setelah munculnya risiko perubahan klasifikasi Indonesia dalam indeks MSCI. Isu tersebut membuat investor kembali mencermati kualitas pasar modal Indonesia, termasuk apakah informasi kepemilikan saham yang tersedia benar-benar menggambarkan kondisi sebenarnya.
Bagi investor institusi, informasi mengenai siapa pemilik suatu perusahaan bukan sekadar formalitas administrasi. Data tersebut membantu mereka menilai likuiditas saham, distribusi kepemilikan, potensi konflik kepentingan, hingga risiko manipulasi pasar.
Jika struktur kepemilikan tidak transparan, investor akan kesulitan mengukur berapa besar saham yang benar-benar tersedia untuk diperdagangkan di pasar.
Hal itu berpengaruh terhadap keputusan investasi, terutama bagi pengelola dana besar yang harus memastikan bahwa saham yang dibeli memenuhi persyaratan likuiditas dan tata kelola.
Rully menegaskan bahwa persoalan kepercayaan tidak bisa diselesaikan hanya dengan mengubah ketentuan teknis.
“Jadi, yang penting adalah konsistensi dan penegakan aturan,” katanya.
Pernyataan tersebut menunjukkan bahwa investor tidak hanya ingin melihat regulator menerbitkan kebijakan baru. Mereka juga ingin memastikan bahwa aturan yang telah dibuat benar-benar dijalankan dan pelanggaran memperoleh konsekuensi yang jelas.
Transparansi free float dan beneficial ownership menjadi sorotan
Salah satu aspek yang perlu diperhatikan dalam reformasi pasar modal adalah keterbukaan informasi mengenai free float dan beneficial ownership.
Secara sederhana, free float merupakan jumlah saham perusahaan yang tersedia untuk diperdagangkan secara bebas di pasar. Angka ini penting karena menjadi salah satu indikator likuiditas saham dan persebaran kepemilikan.
Namun, persentase free float yang terlihat memenuhi ketentuan belum tentu menggambarkan distribusi kepemilikan yang sebenarnya.
Rully mencontohkan kemungkinan suatu saham memiliki free float sebesar 15%, tetapi saham-saham tersebut ternyata berada di bawah kendali satu pemilik manfaat atau ultimate beneficial owner (UBO) yang sama.
Apabila kondisi tersebut terjadi, kepemilikan yang secara administratif terlihat tersebar belum tentu benar-benar dimiliki oleh banyak investor independen.
Situasi seperti ini dapat menimbulkan persoalan dalam pengukuran likuiditas dan keterbukaan pasar. Investor membutuhkan informasi yang lebih dalam daripada sekadar persentase saham yang dikategorikan sebagai free float.
Karena itu, pengungkapan beneficial ownership menjadi bagian penting dari upaya memperbaiki kredibilitas pasar modal. Informasi mengenai pemilik manfaat akhir membantu investor mengetahui siapa pihak yang sesungguhnya memiliki atau mengendalikan suatu kepemilikan saham.
Keterbukaan tersebut juga dapat membantu regulator mengidentifikasi potensi kepemilikan terafiliasi yang tidak terlihat dari struktur kepemilikan formal.
Bagi investor global, persoalan ini berkaitan langsung dengan prinsip kesetaraan akses informasi dan perlindungan terhadap pemegang saham publik.
Bayangkan dua perusahaan dengan persentase free float yang sama. Perusahaan pertama memiliki pemegang saham publik yang benar-benar tersebar dan dapat diidentifikasi. Sementara itu, perusahaan kedua memiliki kepemilikan yang secara formal terlihat tersebar, tetapi ternyata dikendalikan oleh pihak yang saling terafiliasi.
Secara angka, keduanya mungkin terlihat serupa. Namun, dari sisi kualitas pasar dan risiko investasi, kedua perusahaan tersebut memiliki karakteristik yang berbeda.
Itulah sebabnya transparansi kepemilikan tidak bisa dipandang hanya sebagai persoalan teknis pencatatan saham. Kualitas informasi tersebut turut menentukan apakah investor dapat mempercayai mekanisme perdagangan di bursa.
Investor global tidak hanya menuntut aturan, tetapi juga penegakan hukum
Selain transparansi kepemilikan, aspek penegakan aturan menjadi perhatian penting dalam memulihkan kepercayaan investor.
Rully menilai regulator perlu memastikan bahwa pelanggaran di pasar modal ditangani secara konsisten. Sanksi administratif dapat menjadi instrumen penindakan, tetapi investor juga ingin melihat adanya pertanggungjawaban dari pihak yang terbukti melakukan pelanggaran.
Ia mengajak pelaku pasar melihat persoalan tersebut dari sudut pandang investor internasional yang menempatkan dana dalam jumlah besar di pasar modal Indonesia.
“Coba kita tempatkan diri sebagai MSCI atau sebagai klien-klien MSCI. Apakah denda dengan nominal tertentu sudah cukup? Atau mereka juga menginginkan adanya pihak yang benar-benar bertanggung jawab?” ujar Rully.
Pernyataan tersebut menyoroti perbedaan antara menjatuhkan sanksi dan membangun kepercayaan. Pengenaan denda mungkin menunjukkan bahwa regulator telah mengambil tindakan. Namun, investor juga ingin mengetahui apakah pihak yang bertanggung jawab atas pelanggaran benar-benar dapat dimintai pertanggungjawaban.
Dalam penjelasannya, Rully menyinggung pengalaman negara lain, termasuk Turki, sebagai contoh penanganan pelanggaran pasar keuangan. Namun, perbandingan tersebut merupakan ilustrasi yang disampaikan Rully, bukan ukuran tunggal untuk menilai kualitas penegakan hukum di setiap negara.
Bagi Indonesia, tantangannya adalah membangun mekanisme pengawasan yang tidak hanya kuat di atas kertas, tetapi juga efektif dalam praktik.
Penegakan aturan yang konsisten dapat memberikan kepastian kepada investor bahwa seluruh pelaku pasar tunduk pada standar yang sama. Sebaliknya, apabila pelanggaran tidak ditindak secara meyakinkan, investor berpotensi memasukkan risiko tata kelola yang lebih tinggi ke dalam keputusan investasinya.
Dalam jangka panjang, persoalan tersebut dapat memengaruhi biaya pendanaan perusahaan, likuiditas saham, dan reputasi pasar modal Indonesia di mata pengelola dana internasional.
Risiko perubahan klasifikasi MSCI dapat menekan arus modal asing
Persoalan kepercayaan investor semakin penting karena Indonesia menghadapi risiko terkait penilaian MSCI.
MSCI merupakan penyedia indeks global yang menjadi salah satu acuan bagi pengelola dana investasi internasional. Perubahan klasifikasi suatu negara dalam indeks MSCI dapat memengaruhi keputusan investasi, terutama bagi manajer investasi yang menggunakan indeks tersebut sebagai tolok ukur portofolio.
Dalam pemaparannya, Rully menyebut skenario Indonesia bergeser menjadi Standalone Market sebagai salah satu risiko yang perlu diantisipasi.
Perubahan tersebut berpotensi memengaruhi posisi Indonesia dalam ekosistem indeks global dan keputusan pengelola dana yang selama ini memiliki eksposur terhadap saham-saham domestik.
Mirae Asset memperkirakan terdapat potensi dana asing sekitar US$8 miliar–US$11 miliar yang berisiko terdampak dalam skenario tersebut. Sementara itu, potensi tekanan penjualan paksa diperkirakan dapat mencapai sekitar US$3 miliar.
Angka tersebut merupakan estimasi risiko berdasarkan skenario yang disampaikan Mirae Asset, bukan kepastian bahwa dana asing dalam jumlah tersebut akan keluar dari Indonesia.
Meski demikian, potensi perubahan klasifikasi tetap perlu diperhitungkan karena investor institusi biasanya tidak menunggu sampai keputusan resmi diumumkan untuk menyesuaikan portofolio.
Rully menjelaskan bahwa investor aktif dapat mengambil langkah lebih awal dengan mengurangi eksposur terhadap saham Indonesia. Sementara itu, investor pasif cenderung menyesuaikan portofolio setelah perubahan indeks benar-benar berlaku.
Dalam penjelasannya kepada wartawan, Rully menyebut proses konsultasi MSCI dijadwalkan berlangsung pada April, dengan pengumuman atau keputusan yang diperkirakan muncul pada Juni. Namun, jadwal tersebut tetap perlu dipahami sebagai perkiraan yang disampaikan dalam konteks pembahasan saat itu, bukan kepastian bahwa keputusan hanya dapat diumumkan pada waktu tersebut.
Ia juga menyampaikan bahwa berdasarkan pengamatannya, sekitar 10 dari 12 negara yang pernah menghadapi ancaman perubahan klasifikasi pada akhirnya mengalami perubahan status. Angka historis tersebut menjadi alasan agar Indonesia tidak menganggap risiko perubahan klasifikasi sebagai persoalan yang bisa diabaikan.
Menurut Rully, dampak jangka pendek dari perubahan klasifikasi mungkin tidak langsung terlihat secara ekstrem. Namun, antisipasi investor dapat muncul lebih awal sehingga tekanan terhadap pasar berpotensi terjadi sebelum keputusan final.
Hal ini membuat reformasi pasar modal perlu diarahkan pada perbaikan substansial, bukan sekadar memenuhi persyaratan administratif.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Terpopuler
- 1Baku Hantam di Hotel, Petarung MMA Usman Nurmagomedov Divonis 6 Bulan Penjara di Uni Emirat Arab
- 2Prediksi Skor Yunani vs Serbia 17 November 2026: Tuan Rumah Diunggulkan
- 3Profil Felicia Tissue, Mantan Kekasih Kaesang Pangarep, Pengusaha Kuliner Lulusan SUSS yang Kini Resmi Menikah dengan Kevin
- 4Ramalan Zodiak Minggu Ini 16–22 November 2026: Peluang Rezeki hingga Asmara
- 5Prediksi Skor Jerman vs Belanda 17 November 2026: Die Mannschaft Wajib Menang, Oranje Lebih Nyaman
- 6Live Streaming Singapura vs Brasil Hari Ini, Cek Jam Tayangnya!
- 7Persija Kembali Jadi Tim Musafir, Menjamu Sumsel United di Stadion Wibawa Mukti
- 8Portugal Hadapi Laga Perdana tanpa Cristiano Ronaldo, Silva Akui Popularitas Selecao Berkurang
- 9Prabowo Tekankan Pentingnya Ketahanan dan Persatuan ASEAN Hadapi Dinamika Global
- 10Presiden Prabowo Anugerahkan Bintang Jasa Pratama kepada Relawan dan Petugas yang Gugur dalam Penanganan Karhutla