BI Dorong 25 Bank Kurangi SSB dan Optimalkan Likuiditas untuk Kredit
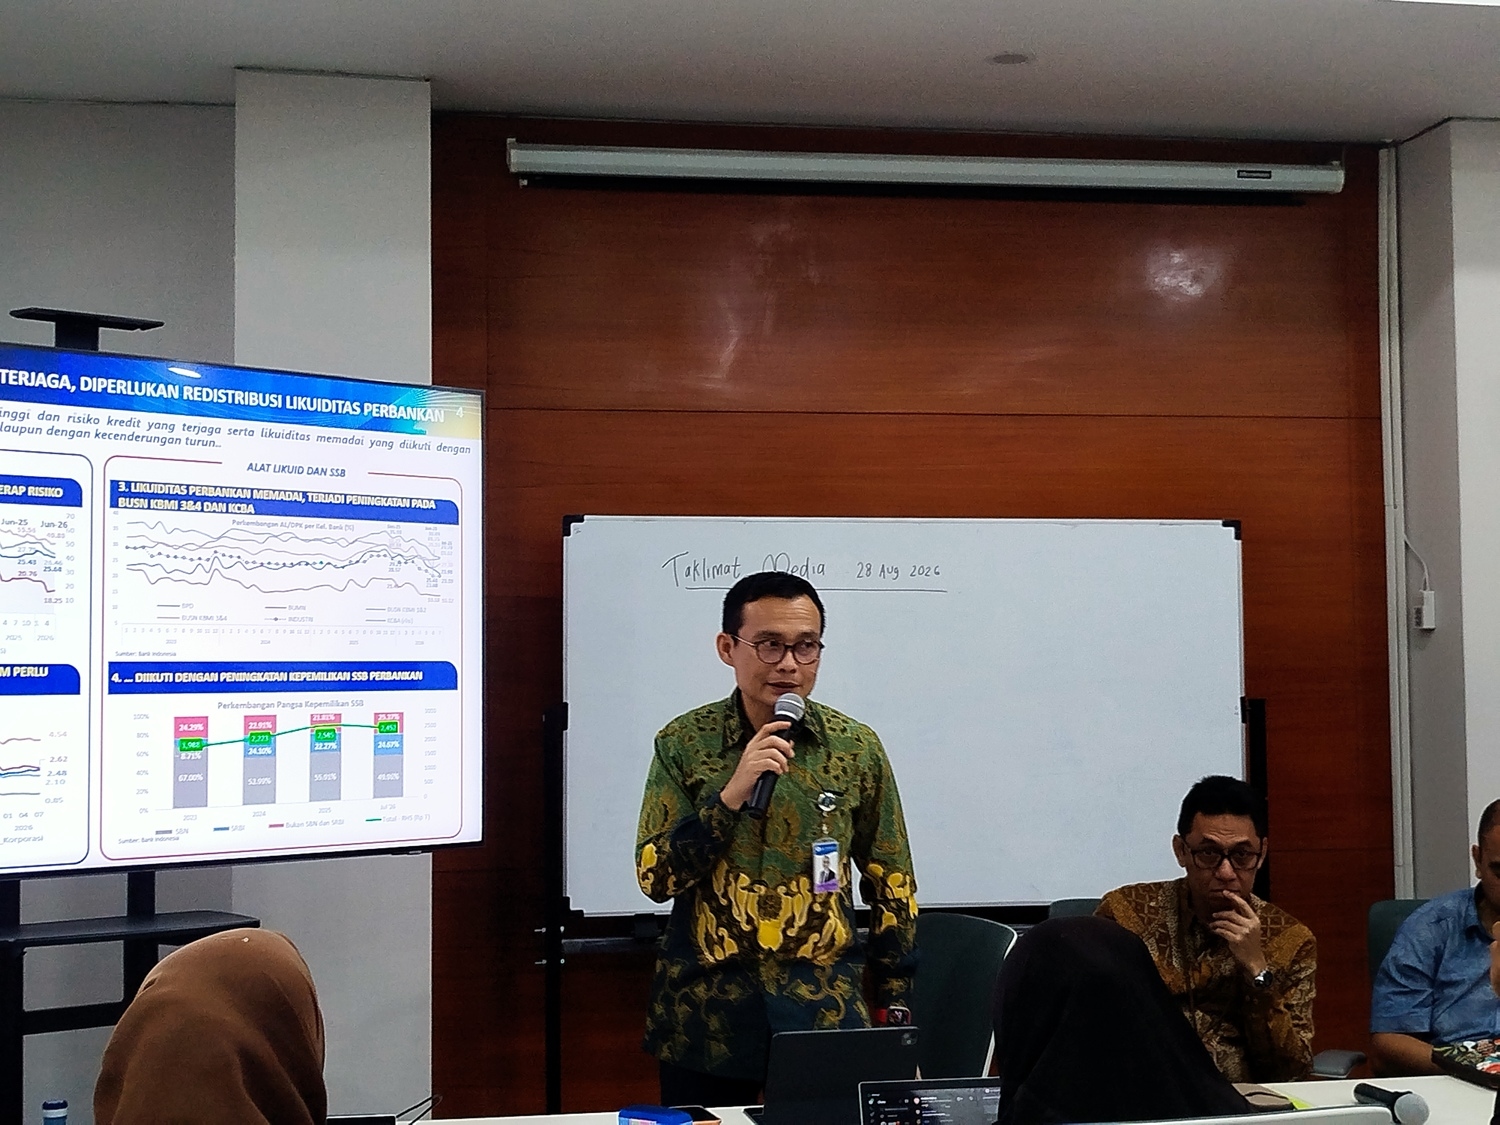
AKURAT.CO Bank Indonesia (BI) menyoroti ketimpangan likuiditas di industri perbankan. Sebanyak 25 bank tercatat menguasai 48,4% pangsa surat-surat berharga (SSB), sementara rasio intermediasi makroprudensial (RIM) kelompok bank tersebut masih berada di bawah 84%.
Kondisi itu menjadi salah satu alasan BI mendorong bank agar tidak terlalu banyak menempatkan dana pada instrumen surat berharga dan mengoptimalkan likuiditas untuk mendukung penyaluran kredit.
Direktur Departemen Kebijakan Makroprudensial BI, Alexander Lubis mengatakan, bank perlu mengelola kepemilikan surat berharga sebagai penyangga likuiditas, bukan semata-mata sebagai instrumen investasi.
Baca Juga: QRIS Sudah Dipakai 44,86 Juta Merchant, Bank Indonesia Bidik Digitalisasi UMKM
"Kalau kita lihat di kuadran dua ini, berarti ada bank-bank yang keputusan portofolionya itu investasi. Nah, ini yang kita coba kembalikan sebagai, oke, surat-surat berharga ini sebagai buffer likuiditas," kata Alexander dalam Taklimat Media di Jakarta, Jumat (28/8/2026).
BI memetakan kondisi likuiditas perbankan ke dalam empat kuadran dengan melihat rasio intermediasi makroprudensial serta kepemilikan surat berharga terhadap total pendanaan.
Hasil pemetaan menunjukkan kelompok terbesar berada di kuadran dua. Kelompok ini terdiri atas 25 bank dengan RIM di bawah 84% dan rasio kepemilikan SSB terhadap total pendanaan di atas 19%.
Meski jumlahnya hanya 25 bank, kelompok tersebut menguasai 48,4% pangsa SSB perbankan.
RIM menjadi salah satu indikator untuk melihat fungsi intermediasi perbankan. Bank dengan RIM di atas 84% dinilai telah menjalankan fungsi penyaluran kredit secara lebih optimal, sedangkan RIM di bawah 84% menunjukkan ruang intermediasi yang masih tersedia.
Alexander mengatakan BI melihat adanya kecenderungan sebagian bank meningkatkan porsi surat berharga dalam portofolionya.
"Ini perlu kita arahkan untuk mengelola likuiditas perbankan yang optimal untuk bisa mendorong intermediasi dengan tetap menjaga stabilitas dan pendalaman pasar uang," ujarnya.
Selain 25 bank pada kuadran dua, BI mencatat kelompok bank lainnya memiliki karakteristik likuiditas yang berbeda.
Sebanyak 34 bank berada di kuadran satu. Kelompok ini memiliki RIM di atas 84% dan rasio kepemilikan SSB di atas 19%. Pangsa SSB kelompok tersebut mencapai 11,7%.
Kemudian, 44 bank berada di kuadran empat dengan RIM di atas 84% dan rasio SSB di bawah 19%. Kelompok ini menguasai pangsa SSB sebesar 36,8%.
Sementara itu, 13 bank berada di kuadran tiga. Bank-bank tersebut memiliki RIM di bawah 84% dan rasio SSB di bawah 19%, dengan pangsa SSB sebesar 3,2%.
Pemetaan tersebut menunjukkan bahwa persoalan likuiditas perbankan tidak seragam. Ada bank yang memiliki kepemilikan surat berharga tinggi sekaligus ruang penyaluran kredit yang masih besar.
Baca Juga: Soal Fit and Propert Test Gubernur Bank Indonesia, Misbakhun: Minggu Depan Akan Kita Laksanakan
Kondisi itu yang kemudian menjadi sasaran kebijakan insentif baru BI.
BI akan memberlakukan Kebijakan Insentif Likuiditas Makroprudensial Pendalaman Pasar Uang atau KLM PPU mulai 1 September 2026.
Kebijakan tersebut berlaku bagi bank umum konvensional, bank umum syariah, dan unit usaha syariah.
Melalui kebijakan tersebut, bank bisa memperoleh insentif maksimal 2% atau 200 basis poin dari dana pihak ketiga (DPK), dengan salah satu ketentuannya menjaga rasio kepemilikan SBN dan SRBI non-repo terhadap total pendanaan di bawah 19%.
Insentif tersebut diberikan melalui pengurangan giro bank di BI dalam rangka pemenuhan giro wajib minimum (GWM) yang dihitung secara rata-rata.
BI berharap skema tersebut mendorong bank mengoptimalkan likuiditas yang dimilikinya untuk meningkatkan intermediasi.
"Kita harapkan, pertama, likuiditas itu kita arahkan optimal untuk mendukung intermediasi. Dua, kita mendorong kecukupan dan redistribusi," kata Alexander.
BI juga memberikan ruang bagi bank yang memiliki rasio SSB di atas 19% untuk menurunkan rasio tersebut melalui transaksi repo.
Dalam transaksi repo, bank dapat menggunakan surat berharga yang dimilikinya untuk memperoleh likuiditas dari bank lain. Langkah tersebut dapat menurunkan rasio kepemilikan SSB terhadap total pendanaan.
Alexander mengatakan mekanisme itu sekaligus dapat mendorong redistribusi likuiditas antarbank.
"Bagaimana dengan misalnya, saya memiliki SSB per funding 23%, boleh tidak saya repo-kan? Ya boleh banget. Saya pinjamkan SSB saya ke bank lain, rasio SSB saya kan jadi turun," jelasnya.
Dengan mekanisme tersebut, BI tidak hanya mendorong bank mengurangi penempatan dana pada surat berharga, tetapi juga mengembangkan transaksi repo sebagai bagian dari pendalaman pasar uang.
Jika rasio kepemilikan SSB bank sudah berada di bawah batas yang ditentukan, bank tersebut dapat memperoleh insentif pada periode berikutnya sesuai ketentuan yang berlaku.
Kebijakan tersebut diterapkan ketika pertumbuhan kredit perbankan masih menunjukkan tren positif.
BI mencatat kredit perbankan pada Juli 2026 tumbuh 13,58% secara tahunan atau year on year (yoy). Pertumbuhan tersebut meningkat dibandingkan Juni 2026 yang mencapai 12,67% yoy.
Pada periode yang sama, dana pihak ketiga (DPK) tumbuh 11,21% yoy.
Sementara itu, rasio alat likuid terhadap dana pihak ketiga (AL/DPK) berada di level 23,10% pada Juli 2026.
Data tersebut menunjukkan likuiditas perbankan tetap tersedia ketika pertumbuhan kredit meningkat. Namun, BI masih melihat adanya segmentasi likuiditas antarkelompok bank yang perlu diperbaiki.
Hingga minggu pertama Agustus 2026, total insentif KLM yang telah diperoleh perbankan mencapai Rp446,5 triliun.
Dari jumlah tersebut, Rp368,4 triliun dialokasikan melalui financing channel, Rp73,2 triliun melalui interest rate channel, dan Rp4,9 triliun melalui financing to funding channel.
Melalui KLM PPU yang mulai berlaku September, BI kini mengarahkan insentif secara lebih spesifik untuk mendorong redistribusi likuiditas sekaligus memperkuat fungsi intermediasi perbankan.
Target akhirnya bukan sekadar menjaga likuiditas tetap tersedia di sistem keuangan, tetapi memastikan likuiditas tersebut bergerak ke sektor yang membutuhkan pembiayaan.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.


Berita Terkait


Berita Terkini
Terpopuler
- 1Kalender Jawa 10 Oktober 2026: Watak Weton Sabtu Kliwon dan Hari Baiknya
- 2Eks Ketua KY Soroti Putusan MK soal Ijazah Gibran: Tidak Menemukan Bukti Bukan Berarti Terbukti
- 3Kalender Jawa 12 Oktober 2026: Watak Weton Senin Pahing Dikenal Tegas dan Punya Cita-Cita Tinggi
- 4Kontak Tembak di Papua Barat Daya, Komandan Operasi OPM Dikabarkan Tewas
- 5India Diguncang Gelombang Penangkapan, Ribuan Orang Ditahan Jelang Demo Tuntut Ketua KPU Mundur
- 6Kalender Jawa 13 Oktober 2026: Watak Weton Selasa Pon, Setia tetapi Mudah Cemburu
- 7Prediksi Lens vs Sporting CP 13 Oktober 2026: Skor, H2H, dan Susunan Pemain
- 8Kesepakatan Diesel Trump-Putin Dicibir Zelensky: Kami Dijadikan Kedok
- 9KPK Jadwalkan Ulang Pemeriksaan Nusron Wahid Pekan Ini
- 10Eratnya Persahabatan Indonesia-Mesir, Prabowo Antarkan Langsung Keberangkatan Presiden El-Sisi