Citi Indonesia Raup Laba Rp1,53 Triliun hingga Kuartal III 2026, Pembalikan Cadangan Kerugian Jadi Penopang
AKURAT.CO Laba sebuah bank tidak selalu hanya ditentukan oleh pendapatan bunga dan penyaluran kredit. Pengelolaan risiko juga dapat memberikan pengaruh terhadap keuntungan yang tercatat dalam laporan keuangan, termasuk ketika bank melakukan pembalikan pencadangan yang sebelumnya dibentuk untuk mengantisipasi potensi kerugian.
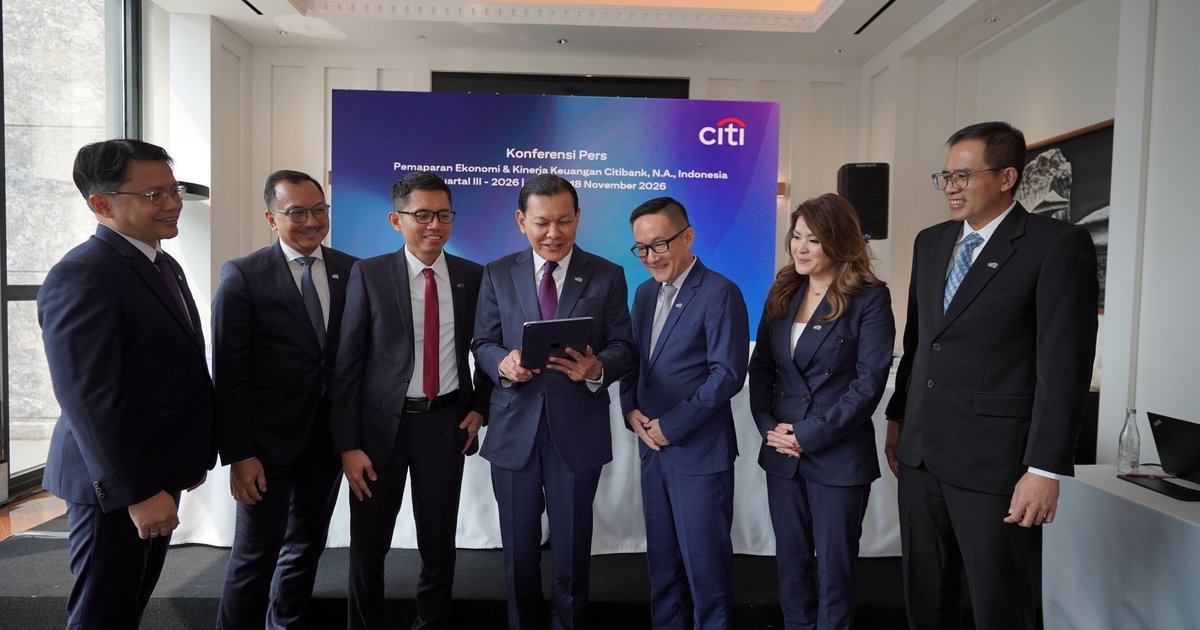
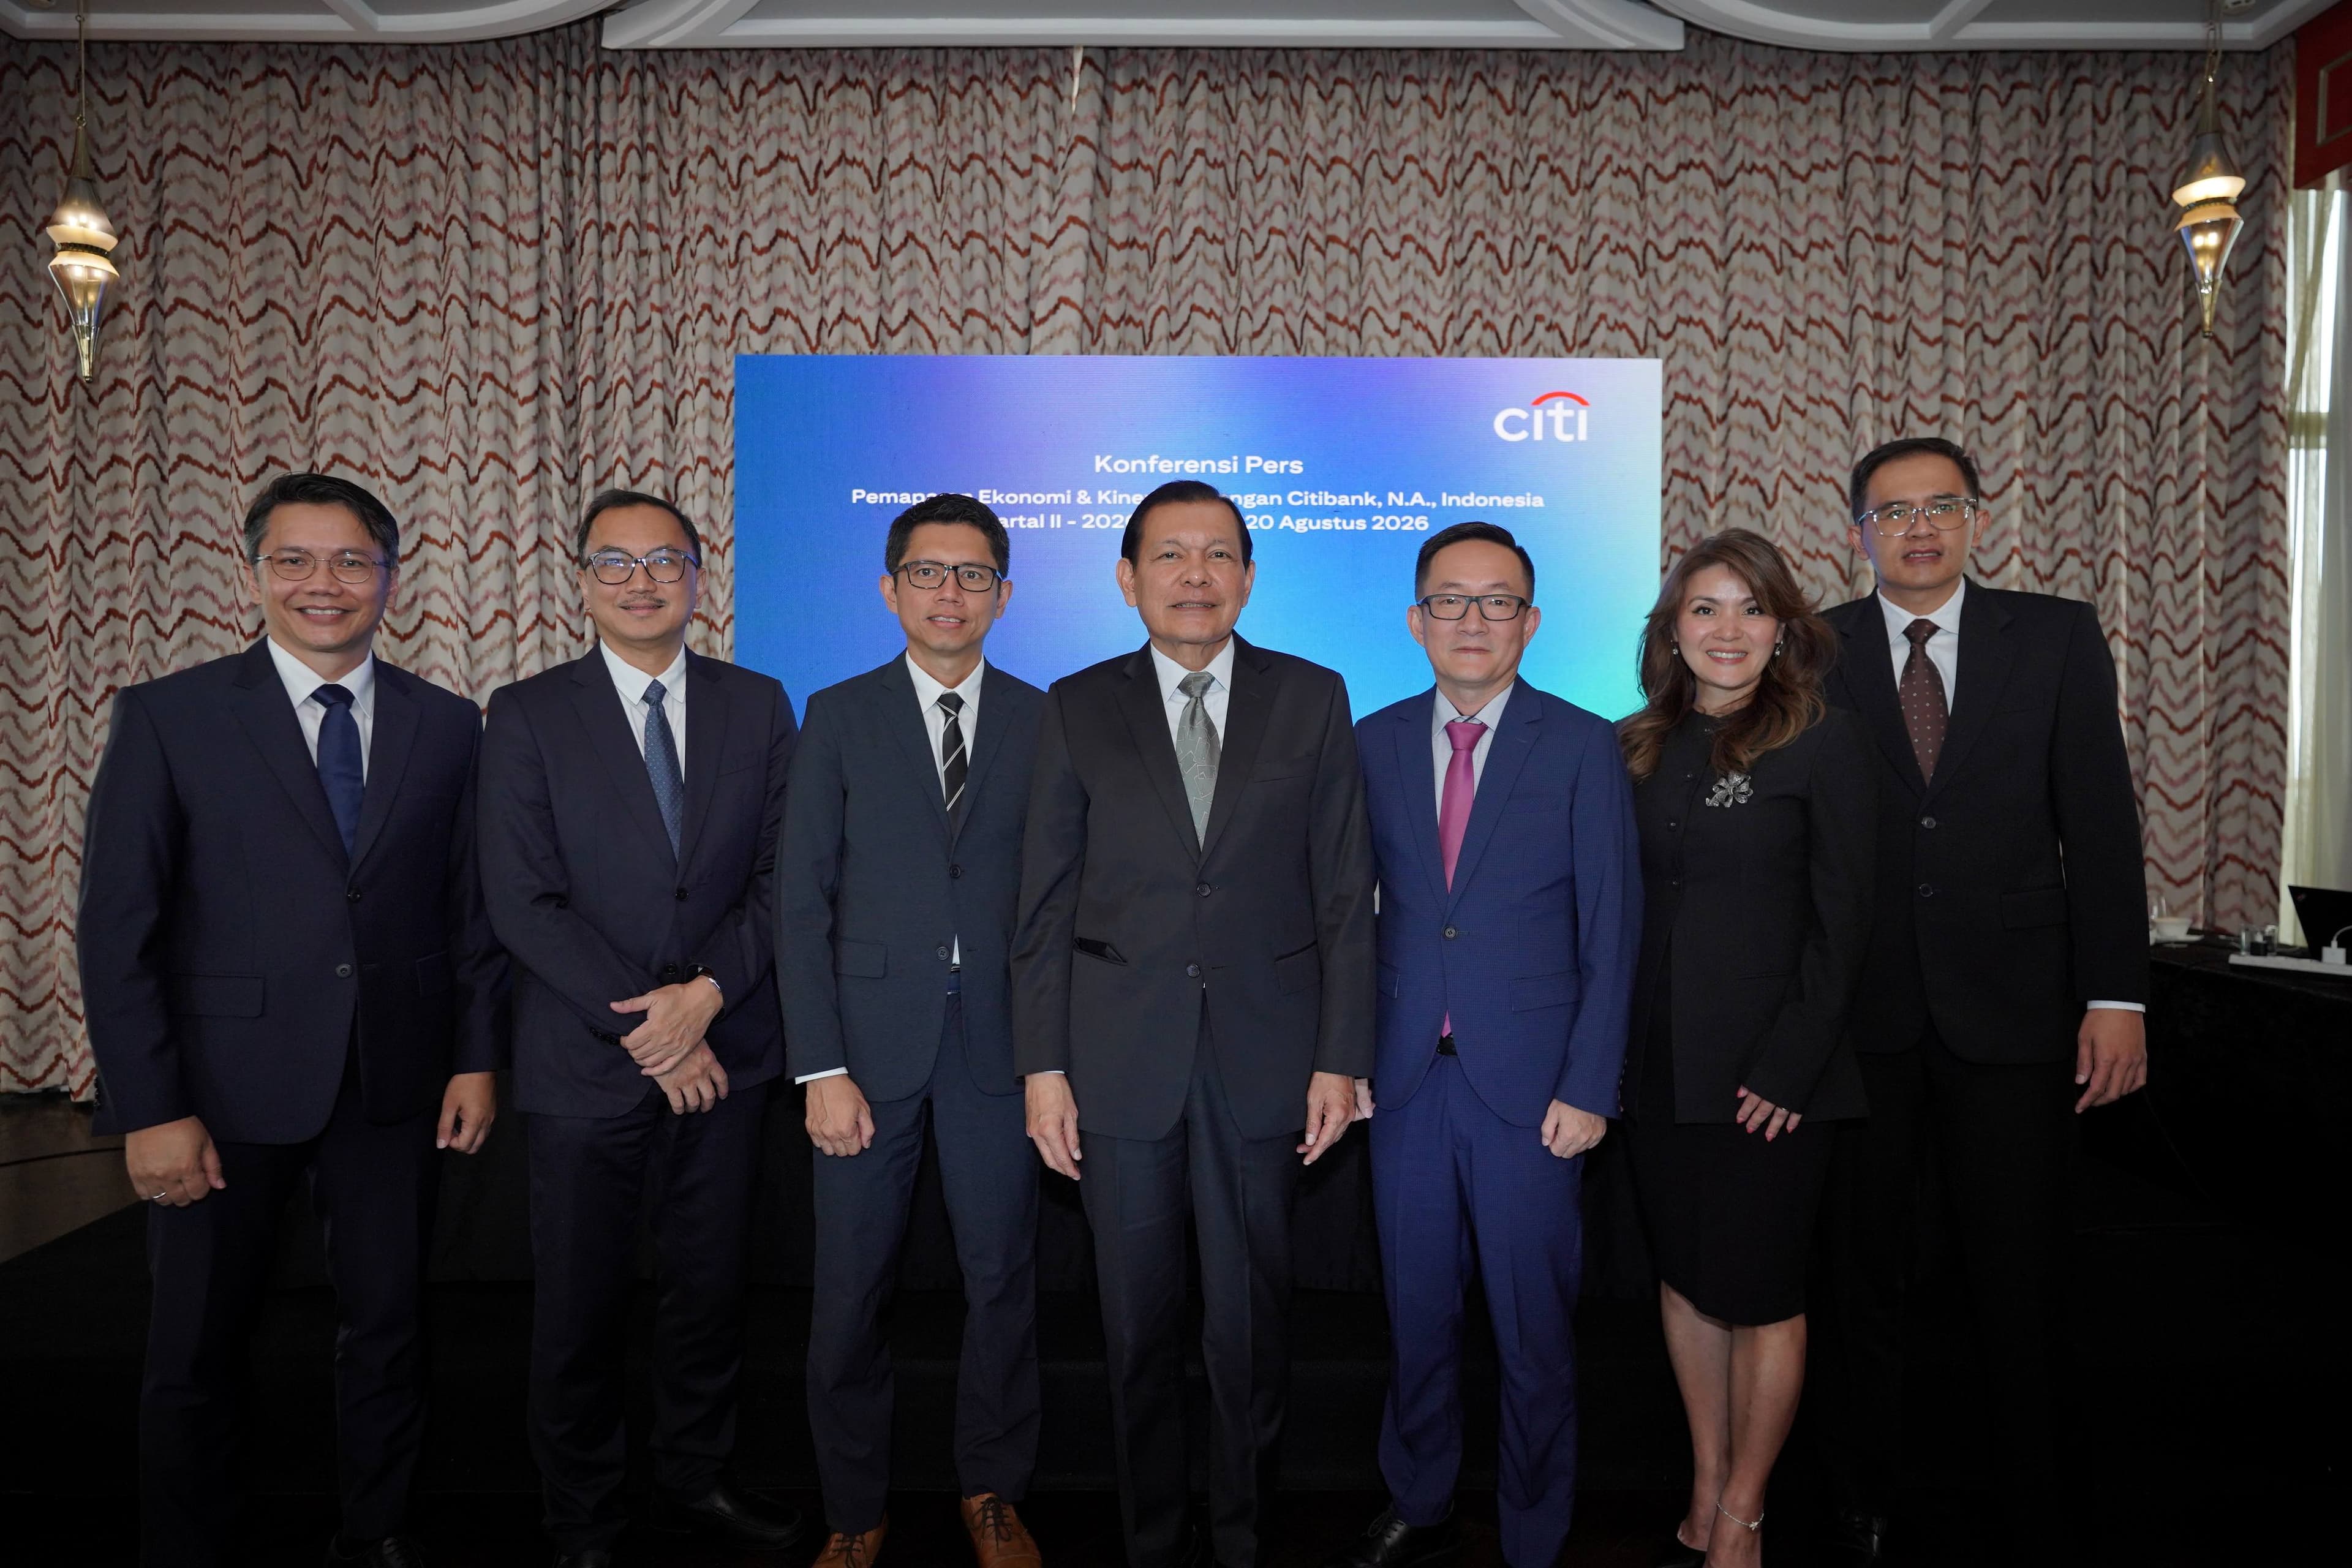
Hal tersebut turut mewarnai kinerja Citi Indonesia yang membukukan laba bersih Rp1,53 triliun hingga kuartal III 2026. CFO Citi Indonesia Sujanto Su menjelaskan bahwa pembalikan pencadangan dari periode sebelumnya memberikan kontribusi positif terhadap laba perusahaan.
Citi Indonesia juga mencatat pendapatan bunga bersih atau net interest income (NII) sebesar Rp3,14 triliun. Dari sisi kualitas kredit, rasio kredit bermasalah atau non-performing loan (NPL) bruto dan neto tercatat sebesar 0,01%.
Berapa Laba Citi Indonesia hingga Kuartal III 2026?
Citi Indonesia membukukan laba bersih sebesar Rp1,53 triliun selama sembilan bulan pertama 2026. Kinerja tersebut didukung aktivitas bisnis perbankan, termasuk pendapatan bunga bersih yang mencapai Rp3,14 triliun.
Sejumlah indikator profitabilitas dan efisiensi operasional juga tercatat dalam laporan kinerja perusahaan. Cost to Income Ratio (CIR) berada di level 51,35%, sedangkan Return on Equity (ROE) mencapai 10,79% dan Return on Assets (ROA) sebesar 2,40%.
Angka-angka tersebut memberikan gambaran berbeda mengenai kinerja bank. Laba bersih menunjukkan keuntungan setelah memperhitungkan berbagai pendapatan dan beban, sementara NII menggambarkan selisih antara pendapatan bunga yang diterima bank dan beban bunga yang dibayarkan kepada penyimpan dana.
Adapun CIR digunakan untuk melihat efisiensi operasional. Sementara itu, ROE dan ROA mengukur kemampuan perusahaan menghasilkan keuntungan berdasarkan modal dan aset yang dikelola.
Dengan demikian, laba Rp1,53 triliun perlu dibaca bersama indikator lainnya. Pendapatan bunga bersih memberikan gambaran aktivitas bisnis, sedangkan rasio efisiensi dan profitabilitas membantu melihat bagaimana bank mengelola sumber dayanya.
Baca Juga: Pemakaian Kartu Komersial Citi Indonesia Melonjak 254 Persen pada Kuartal II 2026
Baca Juga: Riset Citi Institute: Perusahaan Global Mulai Memburu Likuiditas Rantai Pasok, Ini Penyebabnya
Mengapa Pembalikan Cadangan Kerugian Menopang Laba Citi Indonesia?
Salah satu penjelasan penting di balik laba Citi Indonesia datang dari CFO Sujanto Su. Dalam sesi tanya jawab pemaparan kinerja, dia menjelaskan bahwa pembalikan pencadangan yang sebelumnya dibentuk turut memberikan kontribusi positif terhadap keuntungan perusahaan.
“Pembalikan pencadangan yang telah dibentuk pada tahun sebelumnya memberikan kontribusi positif terhadap laba tahun berjalan," ujar Sujanto dalam konferensi pers paparan kinerja sembilan bulan pertama tahun 2026 Citi Indonesia di Jakarta, Rabu, 18 November 2026.
Pernyataan tersebut memperlihatkan bahwa sebagian keuntungan Citi Indonesia tidak hanya berkaitan dengan aktivitas bisnis selama sembilan bulan pertama 2026, tetapi juga dipengaruhi penyesuaian pencadangan dari periode sebelumnya.
Pencadangan kerugian kredit merupakan salah satu komponen penting dalam pengelolaan risiko perbankan. Bank perlu memperhitungkan potensi kerugian apabila terdapat debitur yang diperkirakan tidak mampu memenuhi kewajibannya.
Ketika penilaian risiko berubah dan kebutuhan pencadangan menjadi lebih kecil, bank dapat melakukan penyesuaian atau pembalikan sesuai ketentuan akuntansi yang berlaku. Penyesuaian tersebut dapat mengurangi beban kerugian penurunan nilai sehingga memberikan dampak positif terhadap laba periode berjalan.
Meski demikian, manajemen tidak menyampaikan nominal pembalikan pencadangan tersebut dalam keterangan yang tersedia. Karena itu, kontribusinya belum dapat dihitung secara terpisah dari total laba bersih Rp1,53 triliun.
Pembalikan pencadangan juga tidak dapat langsung dianggap sebagai satu-satunya sumber keuntungan Citi Indonesia. Perusahaan tetap mencatat pendapatan bunga bersih Rp3,14 triliun dan menjalankan berbagai aktivitas bisnis perbankan korporasi.
Bagaimana Pembalikan Pencadangan Memengaruhi Keuntungan Bank?
Untuk memahami pengaruhnya terhadap laba, pencadangan dapat dilihat sebagai langkah antisipasi bank terhadap risiko kredit. Bank tidak hanya mengandalkan pembayaran angsuran yang berjalan lancar, tetapi juga harus memperhitungkan kemungkinan sebagian debitur mengalami kesulitan membayar kewajibannya.
Dalam praktiknya, pembentukan cadangan dilakukan berdasarkan penilaian risiko atas aset keuangan. Salah satu pendekatan yang digunakan dalam akuntansi perbankan adalah memperhitungkan kerugian kredit ekspektasian atau expected credit loss.
Sebagai ilustrasi hipotetis, sebuah bank memiliki sejumlah kredit kepada perusahaan. Pada awalnya, bank memperkirakan sebagian kredit tersebut berisiko mengalami gagal bayar sehingga membentuk cadangan kerugian.
Beberapa waktu kemudian, kondisi keuangan debitur membaik, pembayaran kembali berjalan sesuai jadwal, atau estimasi risiko kerugian berubah. Jika berdasarkan penilaian yang berlaku kebutuhan cadangan menjadi lebih kecil, bank dapat melakukan pembalikan sebagian pencadangan.
Penyesuaian tersebut dapat mengurangi beban penurunan nilai yang sebelumnya diperhitungkan dalam laporan laba rugi. Akibatnya, laba periode berjalan bisa menjadi lebih tinggi dibandingkan kondisi ketika cadangan tidak dibalik.
Namun, pembalikan pencadangan tidak berarti bank memperoleh pendapatan tunai baru dari debitur. Dampaknya berkaitan dengan penyesuaian estimasi kerugian dalam laporan keuangan.
Hal ini juga berbeda dengan penghapusbukuan kredit. Pembalikan pencadangan berkaitan dengan penyesuaian nilai cadangan berdasarkan perubahan estimasi kerugian, sedangkan penghapusbukuan merupakan tindakan akuntansi untuk menghapus nilai kredit dari pembukuan sesuai ketentuan yang berlaku.
Dalam konteks Citi Indonesia, penjelasan manajemen menunjukkan bahwa pencadangan dari periode sebelumnya memberikan kontribusi positif terhadap laba sembilan bulan pertama 2026. Namun, tanpa informasi nominal dan rincian perubahan cadangan, besarnya dampak terhadap keuntungan belum dapat ditentukan.
Bagaimana Kualitas Kredit Citi Indonesia?
Selain menjelaskan pembalikan pencadangan, manajemen Citi Indonesia juga menyoroti kondisi kredit bermasalah. NPL bruto dan neto perusahaan tercatat sebesar 0,01% hingga kuartal III 2026.
Sujanto menjelaskan bahwa angka tersebut merupakan technical NPL. Dalam sesi tanya jawab, dia menyampaikan:
“Gross NPL dan net NPL kami tercatat 0,01%. Ini merupakan technical NPL.”
Keterangan tersebut menjadi bagian penting dalam membaca kualitas aset Citi Indonesia. NPL merupakan salah satu indikator yang digunakan untuk mengukur porsi kredit bermasalah terhadap total kredit yang disalurkan.
Angka NPL yang rendah dapat menunjukkan bahwa porsi kredit bermasalah dalam portofolio bank relatif kecil. Namun, indikator tersebut tetap perlu dibaca bersama komposisi kredit, pencadangan, serta kondisi keuangan debitur.
Citi Indonesia juga mencatat rasio kecukupan modal atau Capital Adequacy Ratio (CAR) sebesar 33,60%. Rasio tersebut menggambarkan ketersediaan modal bank untuk menopang aktivitas dan mengantisipasi risiko yang dihadapi.
Sementara itu, Liquidity Coverage Ratio (LCR) tercatat sebesar 246%. LCR mengukur kemampuan bank memenuhi kebutuhan likuiditas jangka pendek melalui kepemilikan aset likuid berkualitas tinggi dalam menghadapi skenario tekanan likuiditas.
Kombinasi NPL, CAR, dan LCR memberikan gambaran mengenai beberapa aspek ketahanan bank. Meski demikian, ketiga rasio tersebut memiliki fungsi berbeda sehingga tidak bisa saling menggantikan dalam menilai kesehatan keuangan perusahaan.
Kredit Citi Indonesia Tumbuh 13,2%, Lebih Cepat dari DPK
Di luar pembalikan pencadangan, pertumbuhan bisnis juga menjadi bagian penting dari kinerja Citi Indonesia. Hingga September 2026, kredit outstanding perusahaan mencapai Rp30,5 triliun.
Nilai tersebut meningkat 13,2% atau bertambah sekitar Rp3,6 triliun dibandingkan posisi akhir 2025. Pertumbuhan kredit ini lebih tinggi daripada kenaikan dana pihak ketiga (DPK) yang tercatat sebesar 10% dalam periode yang sama.
DPK Citi Indonesia mencapai Rp66,2 triliun. Dari jumlah tersebut, giro menyumbang Rp52,6 triliun atau tumbuh 10% dibandingkan akhir tahun sebelumnya.
Komposisi dana murah juga relatif terjaga. Rasio Current Account Saving Account (CASA) mencapai 79,57%, sedikit meningkat dibandingkan posisi 79,39% pada akhir 2025.
CASA menunjukkan porsi dana murah berupa giro dan tabungan terhadap total dana pihak ketiga. Bagi bank, komposisi dana murah penting karena dapat membantu menjaga biaya pendanaan agar lebih efisien dibandingkan ketergantungan yang lebih besar pada deposito berbiaya tinggi.
Pertumbuhan kredit yang lebih cepat daripada DPK memperlihatkan bahwa penyaluran pembiayaan Citi Indonesia berkembang lebih tinggi dibandingkan penghimpunan dana dalam periode tersebut. Namun, kondisi ini tidak otomatis menunjukkan adanya tekanan likuiditas. Penilaiannya perlu mempertimbangkan sumber pendanaan, jatuh tempo kewajiban, aset likuid, dan karakteristik bisnis bank.
Dalam konteks Citi Indonesia, rasio CASA sebesar 79,57% serta LCR 246% menjadi dua indikator yang relevan untuk membaca struktur pendanaan dan likuiditas perusahaan.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait
Berita Terkini
Terpopuler
- 1Kalender Jawa 19 November 2026: Weton Kamis Kliwon Punya Ambisi Besar dan Jiwa Pemimpin
- 2Prediksi Skor Denmark vs Norwegia 18 November 2026: Haaland Wajib Menang, Tuan Rumah Lebih Diunggulkan
- 3Siapa Kandidat Pengganti Gibran sebagai Wapres? Ini Nama yang Diusulkan
- 4Prediksi Skor Yunani vs Serbia 17 November 2026: Tuan Rumah Diunggulkan
- 5Profil Felicia Tissue, Mantan Kekasih Kaesang Pangarep, Pengusaha Kuliner Lulusan SUSS yang Kini Resmi Menikah dengan Kevin
- 6Ramalan Zodiak Minggu Ini 16–22 November 2026: Peluang Rezeki hingga Asmara
- 7Live Streaming Singapura vs Brasil Hari Ini, Cek Jam Tayangnya!
- 8Prediksi Skor Jerman vs Belanda 17 November 2026: Die Mannschaft Wajib Menang, Oranje Lebih Nyaman
- 9Prabowo: KTT APEC Bawa Hasil Nyata untuk Indonesia, Investasi Rp1.600 Triliun di Depan Mata
- 10Trump Puji Prabowo di KTT Khusus ASEAN-AS: Dia Lakukan Pekerjaan Luar Biasa