Waspada FOMO Beli Dolar Saat Rupiah Melemah, Financial Planner Ingatkan Pentingnya Sesuaikan Aset dengan Tujuan
AKURAT.CO Pelemahan nilai tukar rupiah terhadap dolar Amerika Serikat (AS) dapat mendorong masyarakat berbondong-bondong membeli mata uang asing. Namun, keputusan membeli dolar hanya karena khawatir kehilangan momentum kenaikan kurs berisiko membuat seseorang mengabaikan kebutuhan finansial sebenarnya.
Certified Financial Planner sekaligus CEO dan Founder Finante.id, Rista Zwestika, mengingatkan masyarakat agar tidak menjadikan pergerakan nilai tukar sebagai satu-satunya dasar dalam mengambil keputusan keuangan. Menurutnya, pemilihan mata uang maupun instrumen keuangan harus disesuaikan dengan tujuan yang ingin dicapai.
Prinsip tersebut menjadi penting ketika rupiah mengalami tekanan terhadap dolar AS. Berdasarkan ilustrasi Prudential Indonesia, kurs jual dolar AS meningkat dari Rp14.372 pada 4 November 2021 menjadi Rp18.239 pada 4 November 2026, atau sekitar 27% dalam lima tahun.
Kondisi tersebut dapat memunculkan kekhawatiran masyarakat terhadap daya beli rupiah. Meski demikian, membeli dolar tanpa memperhitungkan kebutuhan, jangka waktu, dan profil risiko bukan berarti menjadi keputusan finansial yang tepat.
Financial Planner Ingatkan Jangan FOMO Membeli Dolar
Rista menjelaskan bahwa perencanaan keuangan seharusnya dimulai dengan menentukan tujuan, bukan memilih produk atau instrumen yang sedang ramai diperbincangkan.
Seseorang perlu mengetahui terlebih dahulu untuk apa dana disiapkan, kapan akan digunakan, dan dalam mata uang apa kebutuhan tersebut harus dibayar. Setelah itu, barulah instrumen keuangan dipilih berdasarkan kesesuaiannya dengan tujuan tersebut.
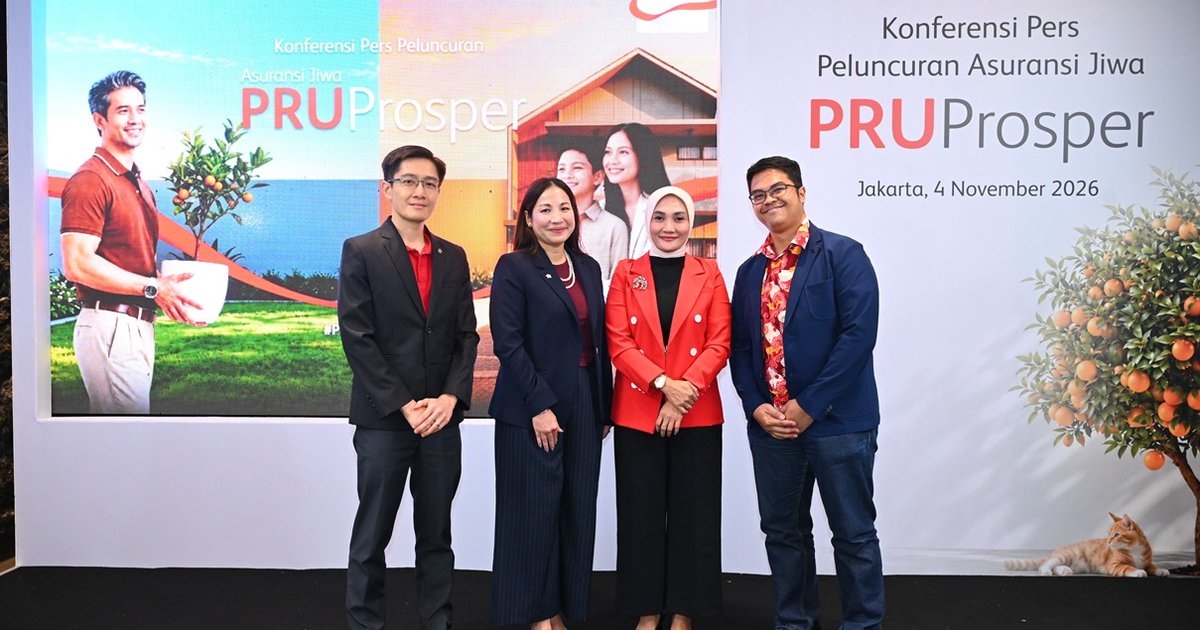
“Produk itu di belakang, tujuan kita di depan,” ujar Rista dalam talkshow peluncuran produk PRUProsper Prudential Indonesia di Jakarta, Rabu, 4 November 2026.
Pernyataan tersebut menegaskan bahwa keputusan membeli dolar AS tidak seharusnya hanya didorong oleh kekhawatiran tertinggal dari kenaikan nilai tukar. Masyarakat perlu membedakan antara kebutuhan memiliki mata uang asing dan keinginan memperoleh keuntungan dari pergerakan kurs.
Misalnya, orang tua yang berencana membiayai pendidikan anak di Australia atau negara lain mungkin memiliki alasan untuk menyiapkan sebagian dana dalam mata uang asing. Hal itu berbeda dengan seseorang yang seluruh kebutuhan dan kewajiban finansialnya masih menggunakan rupiah.
Dalam situasi pertama, kepemilikan mata uang asing dapat menjadi bagian dari persiapan memenuhi kewajiban masa depan. Sementara itu, pada situasi kedua, membeli dolar dalam jumlah besar tanpa rencana penggunaan yang jelas justru berpotensi mengurangi dana yang tersedia untuk kebutuhan sehari-hari.
Baca Juga: Prudential Indonesia Raih Penghargaan PR 2026, Perkuat Komunikasi dan Literasi Asuransi
Rista juga mengingatkan agar masyarakat tidak terburu-buru mengalokasikan aset ke dolar AS hanya karena melihat kurs berada di level tinggi. Perencanaan perlu mempertimbangkan kebutuhan dan jangka waktu, bukan sekadar mengikuti tren.
Dengan demikian, pelemahan rupiah sebaiknya menjadi momentum untuk mengevaluasi rencana keuangan. Bukan berarti setiap orang harus segera membeli dolar atau memindahkan seluruh simpanannya ke mata uang asing.
Kebutuhan Masa Depan Menentukan Mata Uang Aset
Dalam penjelasannya, Rista menekankan pentingnya mengidentifikasi kebutuhan finansial masa depan sebelum menentukan komposisi aset. Salah satu hal yang perlu diperhatikan adalah mata uang yang akan digunakan untuk memenuhi kewajiban tersebut.
Jika seseorang memiliki rencana pendidikan anak di luar negeri, misalnya, kebutuhan dana dapat dipengaruhi oleh perubahan nilai tukar. Hal serupa berlaku untuk biaya pengobatan, perjalanan internasional, maupun kebutuhan keluarga yang tinggal di negara lain.
Rista memberikan contoh seseorang yang memiliki tujuan pendidikan anak di Melbourne. Dalam situasi seperti itu, persiapan dana perlu mempertimbangkan mata uang yang digunakan untuk membayar biaya pendidikan.
Artinya, keputusan menyiapkan dolar AS tidak semata-mata karena mata uang tersebut sedang menguat. Ada kebutuhan nyata yang menjadi alasan mengapa seseorang perlu memiliki dana dalam denominasi tersebut.
Sebaliknya, jika seluruh kebutuhan finansial masih menggunakan rupiah, masyarakat perlu mempertimbangkan apakah alokasi dolar benar-benar diperlukan. Dana untuk kebutuhan rutin, dana darurat, dan kewajiban jangka pendek tetap perlu tersedia dalam mata uang yang digunakan sehari-hari.
Pendekatan tersebut juga membantu masyarakat menghindari keputusan yang terlalu dipengaruhi sentimen pasar. Ketika kurs bergerak naik, seseorang bisa saja merasa harus segera membeli dolar. Namun, ketika kurs berbalik arah, keputusan yang sebelumnya diambil tanpa perhitungan dapat menimbulkan penyesalan.
Karena itu, Rista menempatkan tujuan finansial sebagai dasar untuk menentukan alokasi aset. Produk atau instrumen keuangan hanya menjadi sarana untuk mencapai tujuan tersebut.
Pelemahan Rupiah Menambah Risiko Kebutuhan Dana Valuta Asing
Risiko perubahan nilai tukar dapat terlihat dari ilustrasi biaya pendidikan yang disampaikan Prudential Indonesia.
Perusahaan menggunakan contoh kebutuhan biaya pendidikan sebesar US$50.000. Dengan kurs Rp14.372 per dolar AS pada 4 November 2021, kebutuhan dana tersebut setara sekitar Rp718,6 juta.
Jika menggunakan kurs Rp18.239 per dolar AS pada 4 November 2026, jumlah yang sama membutuhkan dana sekitar Rp911,95 juta. Terdapat selisih sekitar Rp193,35 juta akibat perbedaan nilai tukar yang digunakan dalam simulasi.
Ilustrasi tersebut menunjukkan bahwa pelemahan rupiah dapat meningkatkan kebutuhan dana dalam mata uang domestik untuk memenuhi kewajiban yang ditetapkan dalam dolar AS.
Meski begitu, angka tersebut merupakan simulasi berdasarkan kurs dalam materi Prudential, bukan prediksi nilai tukar pada masa mendatang. Biaya pendidikan sebenarnya juga dapat berubah akibat inflasi, kebijakan institusi pendidikan, dan faktor lainnya.
Dalam materi yang sama, Prudential menyoroti bahwa kebutuhan finansial masyarakat semakin beragam dan tidak selalu terbatas pada aktivitas ekonomi di dalam negeri.
President Director Prudential Indonesia, Mukesh Dhawan, menekankan bahwa perencanaan kekayaan perlu memperhatikan keberlanjutan nilai aset dan kebutuhan masa depan.
“Perencanaan keuangan bukan hanya tentang melindungi aset yang dimiliki saat ini, tetapi juga bagaimana menjaga relevansinya untuk kebutuhan di masa depan,” kata Mukesh.
Kebutuhan dalam mata uang asing menjadi salah satu aspek yang dapat diperhitungkan dalam perencanaan tersebut. Namun, hal itu tidak berarti dolar AS selalu menjadi pilihan terbaik bagi setiap orang.
Diversifikasi Aset Tidak Berarti Harus Membeli Dolar
Selain menyesuaikan aset dengan tujuan, diversifikasi menjadi prinsip penting dalam mengelola keuangan. Diversifikasi dilakukan dengan membagi aset ke sejumlah instrumen yang memiliki karakteristik dan risiko berbeda.
Head of Investment PT Eastspring Investments Indonesia, Liew Kong Qian, CFA, menjelaskan pentingnya mempertimbangkan kondisi pasar, profil risiko, dan jangka waktu ketika menentukan alokasi aset.
Dalam talkshow tersebut, Liew membahas sejumlah faktor yang memengaruhi pasar global, termasuk volatilitas pasar, kebijakan perdagangan Amerika Serikat, harga minyak, serta pergerakan imbal hasil US Treasury.
Kondisi pasar yang berubah-ubah membuat investor perlu memahami karakteristik aset yang dimiliki. Instrumen yang memiliki potensi pertumbuhan lebih tinggi dapat menghadapi risiko berbeda dibandingkan instrumen yang lebih defensif.
Liew juga menyoroti relevansi diversifikasi mata uang ketika seseorang memiliki kewajiban finansial dalam mata uang asing. Jika kebutuhan masa depan menggunakan dolar AS, sebagian alokasi dana dapat disesuaikan dengan kewajiban tersebut.
Namun, diversifikasi bukan berarti memindahkan seluruh aset ke dolar AS. Seseorang tetap membutuhkan aset likuid untuk memenuhi kebutuhan sehari-hari dan menghadapi pengeluaran tidak terduga.
Rista juga menjelaskan bahwa pengelolaan kekayaan perlu memperhatikan beberapa aspek, mulai dari perlindungan kondisi finansial, pengaturan alokasi aset, hingga keberlanjutan kekayaan untuk keluarga.
Dalam praktiknya, komposisi aset likuid, aset untuk pertumbuhan, dan instrumen perlindungan perlu disesuaikan dengan kondisi masing-masing individu. Tidak ada satu komposisi yang otomatis cocok untuk semua orang.
Dengan begitu, keputusan keuangan tidak hanya berorientasi pada potensi kenaikan nilai aset, tetapi juga kemampuan memenuhi kebutuhan ketika dana diperlukan.
Prudential Tawarkan PRUProsper Berbasis Dolar AS
Di tengah kebutuhan perencanaan keuangan yang mempertimbangkan mata uang asing, Prudential Indonesia menghadirkan PRUProsper. Produk ini merupakan asuransi jiwa berbasis dolar AS yang menawarkan perlindungan dan manfaat tunai dalam mata uang tersebut.
Head of Agency and Health Product Management Prudential Indonesia, Riswan Harapan, menjelaskan bahwa produk tersebut dirancang untuk nasabah yang membutuhkan perlindungan finansial sekaligus memiliki perencanaan keuangan jangka panjang.
PRUProsper memiliki masa pembayaran premi selama lima tahun dan masa pertanggungan selama 15 tahun. Produk ini memberikan manfaat tunai tahunan sebesar 7% dari Premi Tahunan, mulai akhir tahun polis ketiga hingga akhir tahun polis ke-15.
Selain itu, terdapat manfaat akhir masa pertanggungan sebesar 565% dari Premi Tahunan pada akhir tahun polis ke-15. Manfaat meninggal dunia diberikan sesuai ketentuan polis, termasuk ilustrasi sebesar 105% dari total premi yang telah dibayarkan selama lima tahun atau nilai tunai penebusan.
Prudential menyebut produk tersebut tidak memerlukan pemeriksaan medis, dengan tetap mengikuti persyaratan dan ketentuan polis. Premi minimum tahunan yang disampaikan Riswan sebesar US$2.500.
Dalam ilustrasi yang dipaparkan, nasabah berusia 45 tahun membayar premi tahunan sebesar US$10.000 selama lima tahun. Total premi yang dibayarkan mencapai US$50.000.
Nasabah tersebut memperoleh manfaat tunai tahunan sebesar US$700 mulai akhir tahun polis ketiga hingga akhir tahun polis ke-15. Dengan 13 kali pembayaran, total manfaat tunai tahunan mencapai US$9.100.
Pada akhir masa pertanggungan tahun ke-15, nasabah juga memperoleh manfaat akhir pertanggungan sebesar US$56.500. Dengan demikian, total ilustrasi manfaat tunai dan manfaat akhir pertanggungan mencapai US$65.600, yang diterima pada waktu berbeda sesuai ketentuan polis.
Namun, PRUProsper merupakan produk asuransi jiwa, bukan instrumen investasi murni. Angka manfaat tersebut perlu dipahami berdasarkan skema dan ketentuan polis, bukan sebagai imbal hasil investasi.
Bagi calon nasabah, kemampuan membayar premi juga perlu diperhitungkan. Jika pendapatan utama berasal dari rupiah, perubahan kurs dapat membuat kebutuhan rupiah untuk membayar premi dolar AS ikut berubah.
Jangan Sampai Keputusan Keuangan Mengabaikan Kebutuhan Likuiditas
Keputusan membeli dolar AS maupun memilih produk keuangan berbasis mata uang asing perlu mempertimbangkan kebutuhan likuiditas. Dana yang disiapkan untuk kewajiban masa depan tidak seharusnya mengorbankan kemampuan memenuhi pengeluaran saat ini.
Seseorang yang memiliki penghasilan dalam rupiah, misalnya, tetap membutuhkan dana untuk membayar tempat tinggal, konsumsi, transportasi, dan kebutuhan keluarga. Jika terlalu banyak dana dialihkan ke mata uang asing tanpa perencanaan, kebutuhan rupiah sehari-hari bisa terganggu.
Selain itu, masyarakat perlu memahami bahwa nilai tukar dapat bergerak dua arah. Penguatan dolar AS terhadap rupiah pada satu periode tidak menjamin tren yang sama akan berlangsung terus-menerus.
Karena itu, keputusan membeli dolar tidak cukup hanya didasarkan pada anggapan bahwa mata uang tersebut akan terus menguat. Tujuan penggunaan, waktu pencairan, biaya transaksi, dan risiko perubahan kurs perlu diperhitungkan.
Pada akhirnya, pelemahan rupiah dapat menjadi pengingat pentingnya mengevaluasi perencanaan keuangan. Namun, masyarakat tidak perlu mengikuti tren pasar tanpa memahami kebutuhan sendiri.
Seperti ditekankan Rista, tujuan finansial harus menjadi dasar sebelum seseorang memilih produk atau instrumen. Dengan cara itu, kepemilikan dolar AS maupun aset lainnya dapat menjadi bagian dari strategi keuangan yang terencana, bukan sekadar respons terhadap kekhawatiran tertinggal dari pergerakan pasar.
Baca Juga: Rupiah Terdepresiasi 27 Persen dalam Lima Tahun, Prudential Tawarkan Asuransi Berbasis Dolar AS
Baca Juga: Klaim Asuransi Prudential Tembus Rp18,2 Triliun pada 2025
FAQ
1. Apa itu FOMO?
FOMO atau fear of missing out adalah kekhawatiran tertinggal dari suatu peluang. Dalam konteks keuangan, perilaku ini dapat mendorong seseorang membeli dolar AS hanya karena melihat nilai tukarnya sedang meningkat, tanpa mempertimbangkan tujuan dan risikonya.
2. Apakah saat rupiah melemah masyarakat harus membeli dolar?
Tidak selalu. Keputusan membeli dolar perlu disesuaikan dengan kebutuhan finansial, mata uang yang akan digunakan untuk membayar kewajiban, jangka waktu, dan profil risiko.
3. Mengapa tujuan keuangan penting sebelum membeli dolar?
Tujuan keuangan membantu seseorang menentukan jumlah dana, waktu penggunaan, dan mata uang yang dibutuhkan. Dengan begitu, keputusan tidak hanya mengikuti tren nilai tukar.
4. Siapa Rista Zwestika?
Rista Zwestika merupakan Certified Financial Planner sekaligus CEO dan Founder Finante.id. Dalam talkshow peluncuran PRUProsper, ia membahas pentingnya menentukan tujuan sebelum memilih produk atau instrumen keuangan.
5. Apakah diversifikasi aset berarti harus memiliki dolar AS?
Tidak. Diversifikasi berarti membagi aset ke instrumen atau kelas aset dengan karakteristik berbeda sesuai profil risiko dan tujuan keuangan. Dolar AS hanya salah satu pilihan yang dapat dipertimbangkan jika relevan dengan kebutuhan.
6. Apa itu PRUProsper Prudential?
PRUProsper merupakan produk asuransi jiwa Prudential Indonesia berbasis dolar AS yang menawarkan perlindungan jiwa dan manfaat tunai sesuai ketentuan polis.
7. Apakah asuransi berbasis dolar AS cocok untuk semua orang?
Tidak otomatis. Calon nasabah perlu mempertimbangkan kebutuhan perlindungan, kemampuan membayar premi, mata uang penghasilan, tujuan keuangan, dan ketentuan polis sebelum mengambil keputusan.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Moto3 Malaysia: Angkat Topi, Hiroshi Aoyama Terpukau dengan Penampilan Veda Ega Pratama di Sepang
- 2Prediksi Skor Shakhtar vs Sporting CP 4 November 2026: Sama-Sama Incar Kebangkitan
- 3Putusan MA Soal Suket Gibran, Margarito Kamis Ungkap Dampaknya terhadap Jabatan Wapres
- 4Transfer Bank Kena Pajak Digital Mulai 9 November 2026? Ini Faktanya
- 5Prediksi Skor LASK Linz vs Slovan Bratislava 4 November 2026: Tuan Rumah Diunggulkan
- 6Prediksi Pertandingan Galatasaray vs Stuttgart 4 November 2026: Skor, Starting XI, dan Jadwal
- 7Prediksi Skor Atletico Madrid vs Bayern Munchen 4 November 2026: Los Rojiblancos Diunggulkan
- 8Kisi-Kisi dan Contoh Soal Matematika Wajib TKA SMA 2026 Lengkap dengan Kunci Jawaban
- 9Istana: Penyadapan yang Dilakukan Listyo Sigit Mengarah Perbuatan Makar
- 10Prabowo Tunjuk Letjen Ariyo Windutomo Jadi Pelaksana Tugas Kepala Staf Kepresidenan Menggantikan Listyo Sigit