Punya Banyak Properti Belum Tentu Kaya, Perencana Keuangan Ingatkan Risiko Aset yang Tidak Likuid
AKURAT.CO Memiliki tiga rumah dengan nilai miliaran rupiah mungkin terdengar seperti gambaran kesuksesan finansial. Namun, bagaimana jika seluruh properti tersebut tidak menghasilkan pemasukan, justru membutuhkan biaya pemeliharaan setiap bulan, dan sulit dijual ketika pemiliknya membutuhkan uang tunai? Situasi seperti ini menunjukkan bahwa banyaknya aset belum tentu mencerminkan kondisi keuangan yang sehat.
Aset tidak likuid merupakan kekayaan yang tidak dapat dengan mudah dicairkan menjadi uang tunai dalam waktu singkat tanpa berpotensi mengalami penurunan nilai. Properti menjadi salah satu contohnya. Meski memiliki harga pasar tinggi, pemilik belum tentu bisa menjualnya sesuai ekspektasi ketika membutuhkan dana. Karena itu, nilai kekayaan perlu dilihat bersama kemampuan aset menghasilkan arus kas dan memenuhi kebutuhan finansial.
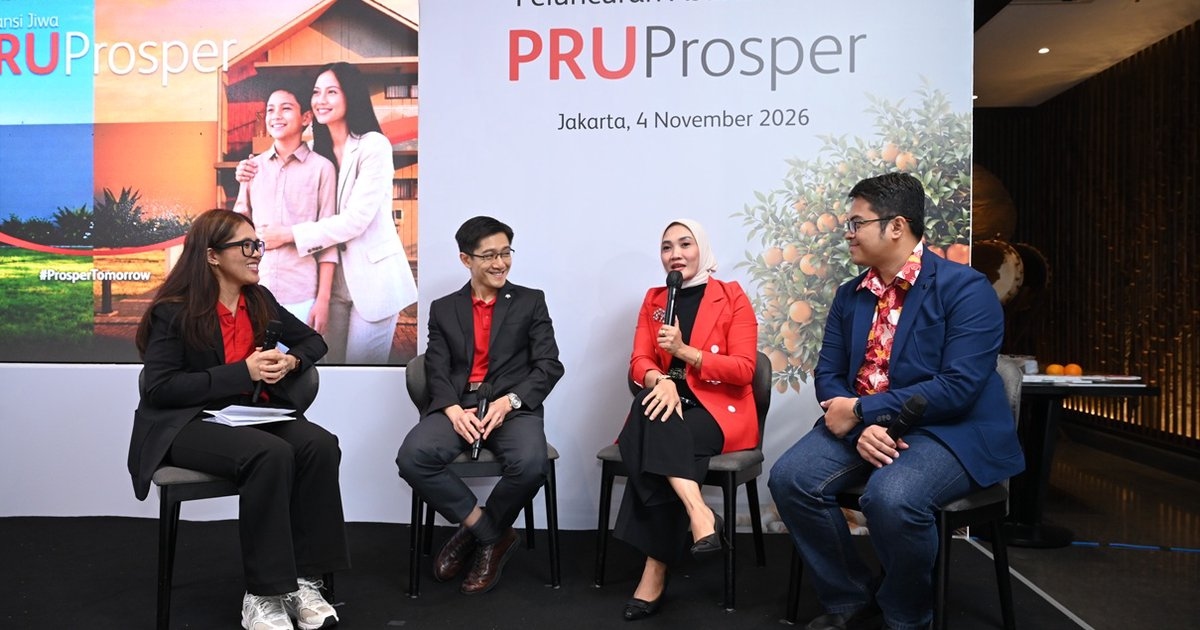
Persoalan tersebut disoroti Certified Financial Planner sekaligus CEO dan Founder Finante.id, Rista Zwestika, dalam talkshow peluncuran produk PRUProsper Prudential Indonesia. Ia mengingatkan bahwa masyarakat kerap menganggap kepemilikan rumah dalam jumlah banyak sebagai simbol kekayaan, tanpa selalu memperhitungkan biaya kepemilikan dan kemudahan pencairannya.
Mengapa Punya Banyak Properti Belum Tentu Membuat Seseorang Kaya?
Properti memang dapat menjadi salah satu instrumen untuk membangun kekayaan. Nilainya berpotensi meningkat dalam jangka panjang, bisa digunakan sebagai tempat tinggal, disewakan, atau diwariskan kepada keluarga. Namun, karakteristik tersebut tidak berarti setiap properti otomatis menghasilkan keuntungan.
Rista menceritakan pengalaman seorang temannya yang memiliki tiga rumah. Dalam kondisi ekonomi yang berubah, rumah-rumah tersebut tidak terisi dan justru membutuhkan pengeluaran rutin. Pemiliknya harus mengeluarkan sekitar Rp15 juta setiap bulan untuk biaya pemeliharaan dan kebutuhan operasional ketiga rumah tersebut.
Jika pengeluaran Rp15 juta per bulan itu dihitung selama setahun, pemilik harus menyediakan sekitar Rp180 juta hanya untuk mempertahankan kondisi ketiga properti. Biaya tersebut belum tentu diimbangi pemasukan apabila rumah tidak disewakan atau tidak digunakan untuk kegiatan produktif.
Kondisi ini memperlihatkan paradoks kepemilikan aset. Seseorang bisa mempunyai kekayaan bernilai miliaran rupiah di atas kertas, tetapi tetap harus mengandalkan penghasilan atau tabungan lain untuk membayar kebutuhan sehari-hari dan biaya perawatan properti.
Masalahnya bukan semata-mata memiliki rumah terlalu banyak. Persoalan muncul ketika nilai aset yang dimiliki tidak seimbang dengan kemampuan menghasilkan arus kas. Properti yang seharusnya menjadi penopang kekayaan justru dapat berubah menjadi beban apabila biaya kepemilikannya terus berjalan tanpa pemasukan yang memadai.
Baca Juga: AI Dipakai untuk Analisis Klaim Asuransi Prudential, tapi Keputusan Tetap Melibatkan Manusia
Biaya Pemeliharaan Rp15 Juta per Bulan, Ketika Properti Justru Menjadi Beban
Ilustrasi yang disampaikan Rista menunjukkan bahwa biaya kepemilikan properti perlu diperhitungkan sejak awal, bukan hanya ketika rumah dibeli. Pengeluaran untuk perawatan, kebersihan, keamanan, perbaikan, dan kebutuhan operasional tetap bisa muncul meskipun bangunan tidak dihuni.
Besarnya pengeluaran tersebut dapat terlihat melalui simulasi sederhana berikut.
Periode | Biaya pemeliharaan |
|---|---|
Per bulan | Rp15 juta |
Per tahun | Rp180 juta |
Selama 5 tahun | Rp900 juta |
Selama 10 tahun | Rp1,8 miliar |
Simulasi tersebut menggunakan asumsi biaya tetap Rp15 juta per bulan, sesuai ilustrasi yang diceritakan Rista. Angka itu bukan rata-rata biaya pemeliharaan rumah di Indonesia, melainkan gambaran mengenai besarnya pengeluaran yang dapat ditanggung pemilik ketika memiliki beberapa properti kosong.
Beban tersebut menjadi lebih berat apabila pemilik sedang mengalami penurunan pemasukan. Dalam situasi seperti itu, ia harus memilih antara terus membiayai pemeliharaan, menurunkan harga jual agar properti lebih cepat terjual, atau mencari sumber dana lain untuk memenuhi kebutuhan.
Di sinilah pentingnya membedakan aset yang sekadar bernilai tinggi dengan aset yang benar-benar produktif. Rumah yang disewakan dan menghasilkan pemasukan memiliki karakter berbeda dari rumah kosong yang hanya membutuhkan biaya. Keduanya sama-sama properti, tetapi kontribusinya terhadap arus kas pemilik tidak sama.
Properti Sulit Dijual, Mengapa Harga Pasar Tidak Selalu Sama dengan Uang yang Diterima?
Persoalan berikutnya adalah likuiditas. Ketika seseorang membutuhkan uang, properti tidak selalu bisa langsung dijual seperti mencairkan tabungan atau menjual instrumen keuangan yang diperdagangkan secara aktif.
Rista memberikan ilustrasi mengenai sebuah rumah yang dibeli dengan harga sekitar Rp4,8 miliar. Pemiliknya memperkirakan nilai pasar properti tersebut sudah mencapai sekitar Rp7 miliar. Namun, ketika dipasarkan pada harga tersebut, rumah itu tidak kunjung terjual meskipun sudah ditawarkan selama kurang lebih dua tahun.
Ilustrasi tersebut menunjukkan bahwa harga yang diharapkan penjual belum tentu menjadi harga transaksi. Nilai pasar dapat menjadi acuan, tetapi keputusan pembelian tetap bergantung pada minat calon pembeli, kondisi properti, lokasi, kemampuan finansial, dan kesesuaian harga dengan kondisi pasar.
Dalam contoh lain yang diceritakan Rista, properti dengan harga pembelian sekitar Rp4,8 miliar berpotensi dilepas pada harga Rp4,3 miliar. Jika transaksi benar-benar terjadi pada harga tersebut, pemilik harus menerima selisih sekitar Rp500 juta di bawah harga pembelian, belum memperhitungkan biaya kepemilikan selama periode tersebut.
Artinya, kenaikan harga properti yang diperkirakan pemilik belum tentu dapat direalisasikan. Bahkan, ketika membutuhkan dana dalam waktu cepat, pemilik mungkin harus menerima harga lebih rendah agar mendapatkan pembeli.
Ada beberapa hal yang perlu dibedakan ketika menilai keuntungan properti:
Harga pembelian: dana yang dikeluarkan ketika memperoleh properti.
Estimasi harga pasar: perkiraan nilai properti berdasarkan kondisi dan pembanding pasar.
Harga penawaran: nominal yang diminta pemilik kepada calon pembeli.
Harga transaksi: nilai yang benar-benar disepakati dalam jual beli.
Hasil bersih penjualan: dana yang diterima setelah memperhitungkan biaya transaksi dan kewajiban terkait.
Perbedaan tersebut penting karena keuntungan di atas kertas belum tentu menjadi uang yang benar-benar masuk ke rekening pemilik. Properti juga membutuhkan waktu untuk dipasarkan, proses negosiasi, pemeriksaan dokumen, dan penyelesaian transaksi.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini

Terpopuler
- 1Moto3 Malaysia: Angkat Topi, Hiroshi Aoyama Terpukau dengan Penampilan Veda Ega Pratama di Sepang
- 2Prediksi Skor Shakhtar vs Sporting CP 4 November 2026: Sama-Sama Incar Kebangkitan
- 3Putusan MA Soal Suket Gibran, Margarito Kamis Ungkap Dampaknya terhadap Jabatan Wapres
- 4Transfer Bank Kena Pajak Digital Mulai 9 November 2026? Ini Faktanya
- 5Prediksi Skor LASK Linz vs Slovan Bratislava 4 November 2026: Tuan Rumah Diunggulkan
- 6Prediksi Pertandingan Galatasaray vs Stuttgart 4 November 2026: Skor, Starting XI, dan Jadwal
- 7Prediksi Skor Atletico Madrid vs Bayern Munchen 4 November 2026: Los Rojiblancos Diunggulkan
- 8Kisi-Kisi dan Contoh Soal Matematika Wajib TKA SMA 2026 Lengkap dengan Kunci Jawaban
- 9Istana: Penyadapan yang Dilakukan Listyo Sigit Mengarah Perbuatan Makar
- 10Prabowo Tunjuk Letjen Ariyo Windutomo Jadi Pelaksana Tugas Kepala Staf Kepresidenan Menggantikan Listyo Sigit