Kenapa UMKM Sulit Dapat Kredit Bank? Ini Penjelasan OJK
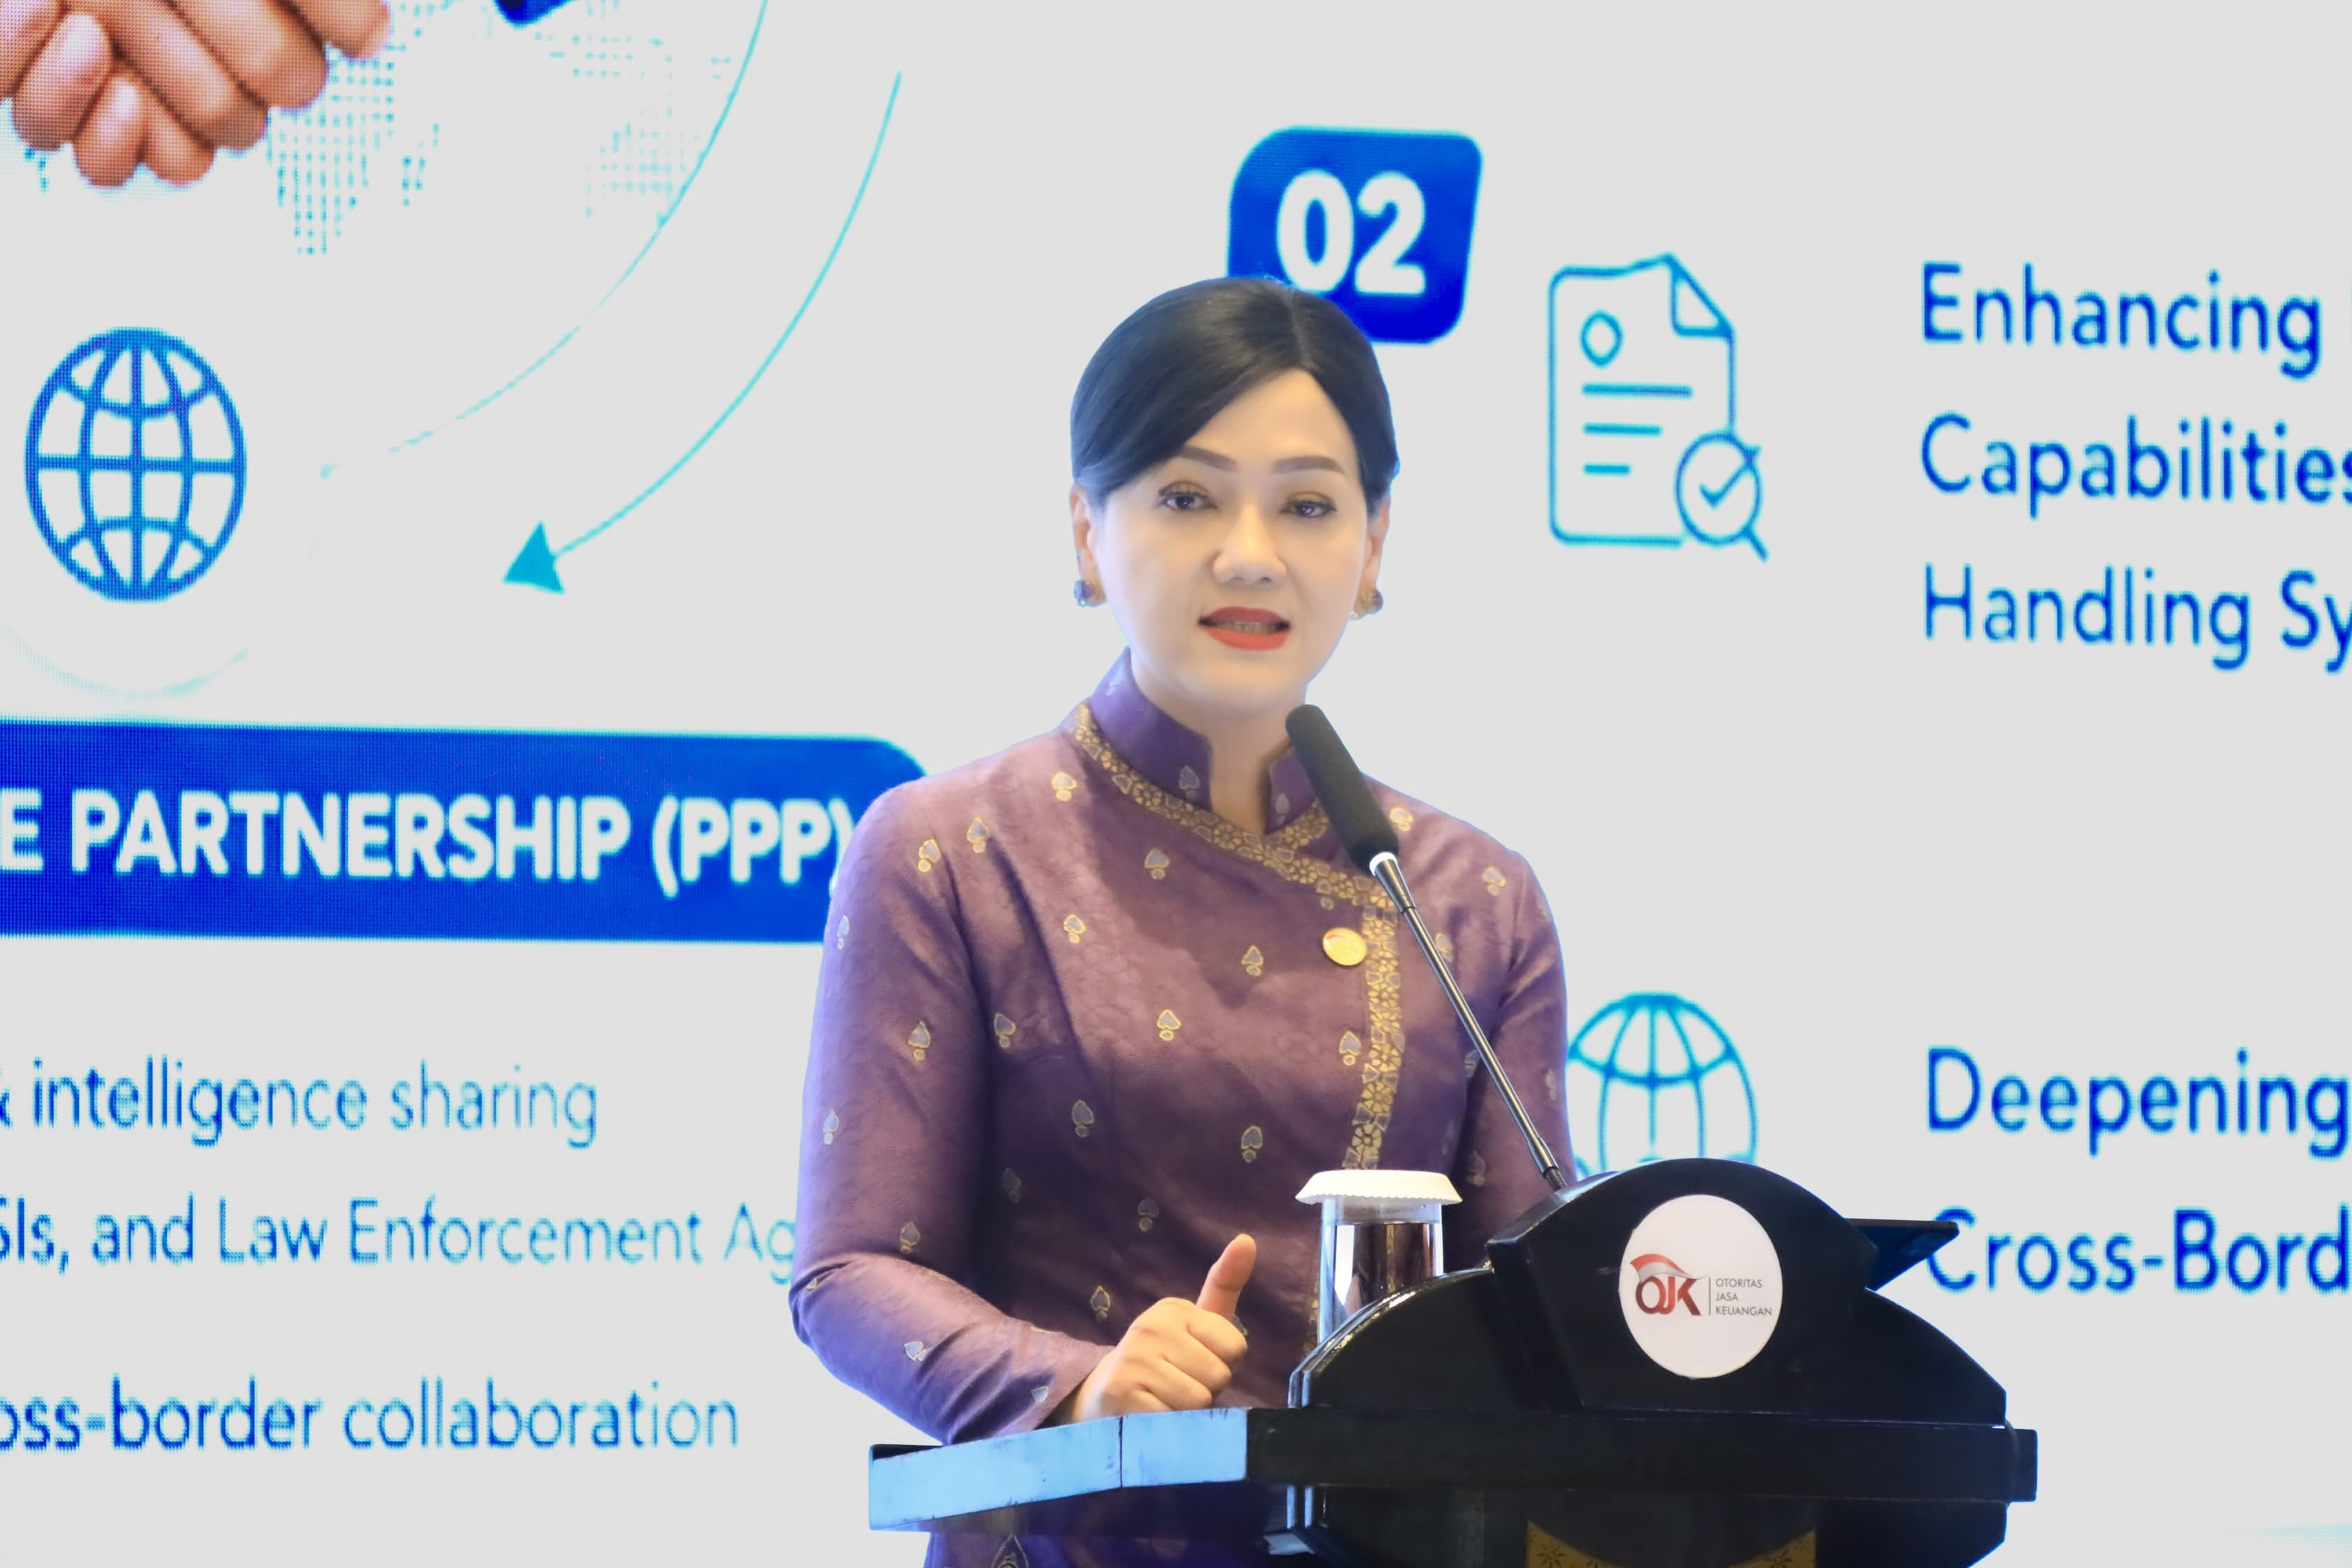
AKURAT.CO Akses pembiayaan masih menjadi salah satu persoalan yang dihadapi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) di Indonesia. Otoritas Jasa Keuangan (OJK) menilai salah satu hambatan utama bukan hanya soal ketersediaan kredit, tetapi juga kesiapan pelaku usaha dalam memenuhi persyaratan pembiayaan formal.
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi mengungkapkan, hanya 3,51% UMKM yang memiliki informasi terkait arus kas. Minimnya pencatatan keuangan tersebut membuat sebagian pelaku UMKM kesulitan menunjukkan kondisi usaha mereka ketika hendak mengakses pembiayaan dari perbankan.
"Jika UMKM memiliki laporan keuangan, maka sektor usaha ini dapat terhubung dengan perbankan sehingga bisa memperoleh pendanaan," kata Friderica dalam UMKM Finance Summit 2026 di Jakarta, Selasa (11/8/2026).
Baca Juga: Menko Airlangga Dorong Kredit UMKM Jadi Rp2.000 Triliun
Menurut Friderica, penguatan ekosistem dan pembiayaan UMKM menjadi salah satu program utama OJK. Lembaga tersebut juga mendorong industri jasa keuangan agar semakin memberikan dukungan terhadap sektor UMKM.
"Kita banyak dukungan untuk UMKM dan kita mengarahkan seluruh industri untuk mendukung UMKM di Indonesia. Ini sejalan dengan pesan Bapak Presiden yang sangat mendukung bagaimana sektor jasa keuangan juga mempunyai keberpihakan dan dukungan terhadap UMKM di Indonesia," ujarnya.
Persoalan pencatatan keuangan menjadi penting karena bank membutuhkan informasi mengenai kondisi usaha sebelum menyalurkan pembiayaan. Tanpa laporan keuangan yang memadai, pelaku UMKM akan lebih sulit menunjukkan kemampuan usaha dan arus kasnya kepada lembaga keuangan.
OJK pun berupaya memperkuat sistem informasi yang dapat membantu lembaga jasa keuangan mengenali profil dan kapasitas pelaku UMKM.
Salah satunya melalui Sistem Layanan Informasi Keuangan (SLIK). OJK menyebut SLIK mencatat dan menampilkan pinjaman atau pembiayaan dengan nilai akumulasi di atas Rp1 juta yang dapat dimanfaatkan untuk mendukung pengembangan UMKM.
Namun, catatan dalam SLIK juga dapat menjadi salah satu faktor yang memengaruhi kemampuan UMKM memperoleh pembiayaan.
Friderica mengatakan dalam berbagai forum pertemuan antara UMKM dengan lembaga keuangan, jumlah pelaku usaha yang memenuhi kriteria untuk memperoleh pembiayaan masih terbatas.
"Memang salah satu kendala, biasanya yang masuk dalam kriteria untuk bisa dibiayai dalam setiap forum itu tidak lebih dari 30 persen. Mungkin ada catatan SLIK-nya dan lain-lain sehingga tak memperoleh pendanaan dari bank," tuturnya.
Kondisi tersebut menunjukkan bahwa persoalan pembiayaan UMKM tidak berhenti pada ada atau tidaknya produk kredit. Kesiapan administrasi dan rekam jejak keuangan juga menjadi bagian penting agar pelaku usaha dapat masuk ke sektor keuangan formal.
Untuk memperluas akses pembiayaan, OJK juga menerapkan Peraturan OJK Nomor 19 Tahun 2025. Regulasi tersebut diarahkan untuk menyederhanakan proses pembiayaan bagi UMKM.
Selain penyederhanaan proses pembiayaan, OJK membangun fondasi informasi yang lebih kuat melalui penguatan infrastruktur informasi perkreditan, pemanfaatan data alternatif, serta segmentasi dan profiling UMKM.
Langkah tersebut ditujukan agar lembaga keuangan memiliki informasi yang lebih memadai dalam menilai calon debitur UMKM.
Dengan informasi yang lebih lengkap, proses penilaian terhadap UMKM diharapkan tidak hanya bergantung pada data konvensional, tetapi juga dapat mempertimbangkan sumber data lain yang relevan dalam menggambarkan kondisi usaha.
OJK juga memperluas dukungan melalui lebih dari 500 Tim Percepatan Akses Keuangan Daerah (TPAKD) yang tersebar di kabupaten/kota.
Melalui jaringan tersebut, OJK mendorong berbagai program yang mempertemukan UMKM dengan lembaga jasa keuangan. Salah satunya melalui forum temu antara UMKM yang telah dikurasi pemerintah daerah dengan industri jasa keuangan.
Namun, Friderica menyebut tingkat UMKM yang akhirnya memenuhi kriteria pembiayaan dalam forum tersebut masih relatif rendah.
Karena itu, pembaruan dan penguatan sistem informasi menjadi salah satu bagian dari upaya OJK untuk memperluas akses pembiayaan bagi pelaku usaha.
"Dukungan OJK juga banyak dilakukan terutama juga salah satunya melalui pembaruan melalui SLIK tersebut," kata Friderica.
Di tengah kebutuhan pembiayaan UMKM, OJK juga menyoroti risiko ketika pelaku usaha yang kesulitan memperoleh pembiayaan formal mencari alternatif melalui lembaga keuangan ilegal.
Friderica menekankan pentingnya memastikan pelaku UMKM memperoleh pembiayaan melalui sektor jasa keuangan yang legal dan berada dalam pengawasan regulator.
Menurutnya, pemberantasan pinjaman online (pinjol) ilegal menjadi bagian dari upaya perlindungan konsumen sekaligus menjaga pelaku UMKM agar tidak terjebak dalam skema pembiayaan yang tidak jelas.
"Perlu kita jaga bersama saudara-saudara kita pemilik UMKM supaya jalur itu benar ke sektor jasa keuangan yang legal, formal, dan jelas," ujarnya.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.


Berita Terkait



Berita Terkini
Terpopuler
- 1Prediksi Skor Denmark vs Norwegia 18 November 2026: Haaland Wajib Menang, Tuan Rumah Lebih Diunggulkan
- 2Siapa Kandidat Pengganti Gibran sebagai Wapres? Ini Nama yang Diusulkan
- 3Prediksi Skor Yunani vs Serbia 17 November 2026: Tuan Rumah Diunggulkan
- 4Profil Felicia Tissue, Mantan Kekasih Kaesang Pangarep, Pengusaha Kuliner Lulusan SUSS yang Kini Resmi Menikah dengan Kevin
- 5Ramalan Zodiak Minggu Ini 16–22 November 2026: Peluang Rezeki hingga Asmara
- 6Live Streaming Singapura vs Brasil Hari Ini, Cek Jam Tayangnya!
- 7Prediksi Skor Jerman vs Belanda 17 November 2026: Die Mannschaft Wajib Menang, Oranje Lebih Nyaman
- 8Prediksi Skor Wales vs Portugal 18 November 2026: Selecao Berpeluang Bangkit
- 9Trump Puji Prabowo di KTT Khusus ASEAN-AS: Dia Lakukan Pekerjaan Luar Biasa
- 10Prabowo Tekankan Pentingnya Ketahanan dan Persatuan ASEAN Hadapi Dinamika Global