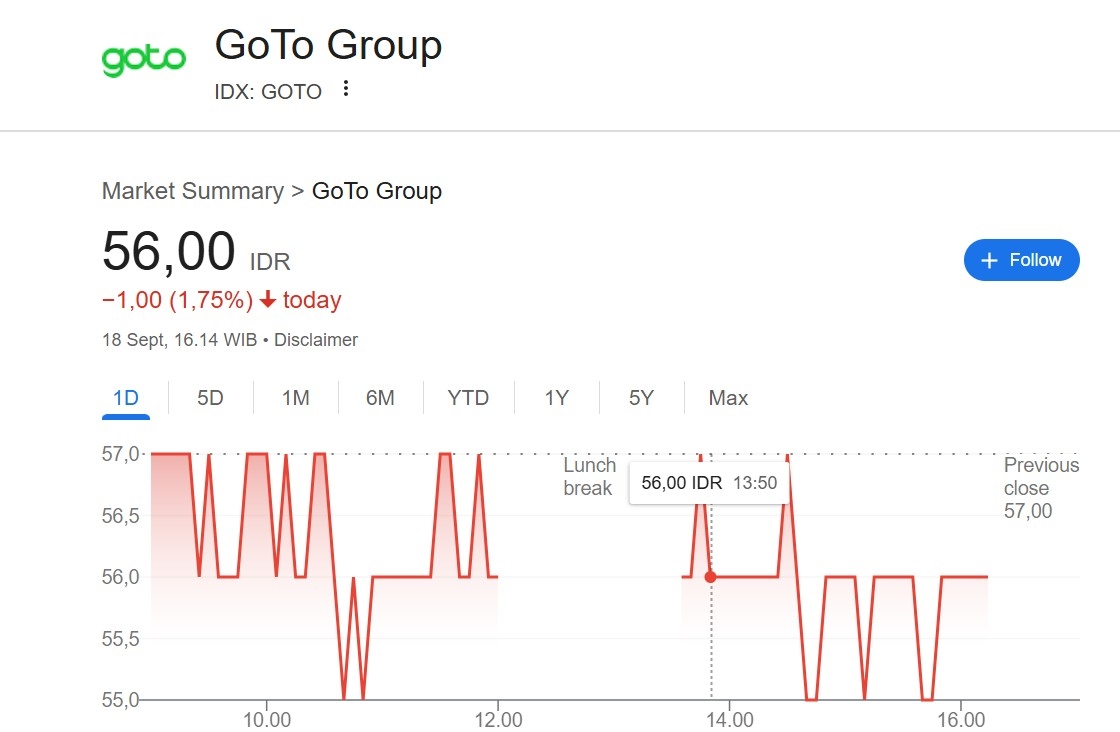
AKURAT.CO PT GoTo Gojek Tokopedia Tbk (GOTO) kembali mendapat sorotan positif dari BRI Danareksa Sekuritas. Emiten teknologi ini dinilai layak memperoleh re-rating berkat profitabilitas yang menunjukkan tren perbaikan.
Sejalan dengan itu, saham GOTO dinilai sedang menuju atau on the way (OTW) ke target harga yang ditetapkan.
Dorongan profitabilitas GOTO salah satunya datang dari lini bisnis GoTo Financial (GTF). Sementara itu, segmen on demand service (ODS) mencatat perlambatan pertumbuhan gross transaction value (GTV) menjadi 8,8% pada kuartal II-2025. Perlambatan ini sempat menekan pendapatan bersih secara kuartalan.
Meski begitu, EBITDA yang disesuaikan dari ODS tetap mencatatkan pertumbuhan positif. Pada kuartal II-2025, pertumbuhannya mencapai 4,5% secara quarter to quarter (qoq) atau melonjak 264% secara tahunan (year on year/yoy). Angka ini lebih tinggi dibandingkan pesaing regional, Grab, yang hanya tumbuh 2,3% qoq atau 32,7% yoy.
Baca Juga: GOTO Raih Fasilitas Pinjaman Rp4,65 Triliun dari Bank DBS dan United Overseas Bank
Analis BRI Danareksa Sekuritas, Kafi Ananta dan Erindra Krisnawan, menilai capaian tersebut sebagai bukti efektivitas strategi rasionalisasi insentif yang dijalankan GOTO.
Jika dibandingkan, pada semester I-2025 baik GOTO maupun Grab relatif sejalan dengan panduan EBITDA yang disesuaikan. Namun, Grab mencatat pencapaian EBITDA sebesar 45-47% atau sedikit di bawah target karena margin bisnis pengantaran yang melemah.
Di sisi lain, GOTO berhasil menorehkan pencapaian lebih tinggi. EBITDA yang disesuaikan GOTO tercatat berada di kisaran 51-59% dari target tahun 2025. Capaian ini didukung oleh lonjakan EBITDA GoTo Financial yang naik hingga dua kali lipat atau 87,2% qoq.
“Hal itu menegaskan bahwa EBITDA yang disesuaikan GOTO kini sebagian ditopang oleh GoTo Financial, selain kontribusi dari ODS. Sementara, fintech Grab masih negatif meski momentum di bisnis pengantaran dan mobilitas pada semester II-2025 berpotensi membantu perbaikan margin,” ungkap Kafi.
Dengan perkembangan tersebut, BRI Danareksa Sekuritas kembali menegaskan rekomendasi beli untuk saham GOTO. Broker efek ini menargetkan harga saham GOTO pada level Rp100 per lembar.
Target tersebut menyiratkan rasio price to sales (P/S) 2025 sebesar 5,9 kali. Saat ini, saham GOTO masih diperdagangkan pada valuasi yang relatif murah, yakni P/S 2025 di angka 3,5 kali.
Meski proyeksi pertumbuhan pendapatan GOTO tahun ini lebih rendah, yakni sekitar 11 persen yoy, strategi pertumbuhan yang lebih disiplin mulai menunjukkan hasil. Profitabilitas terus membaik, EBITDA yang disesuaikan masih sesuai ekspektasi, dan dukungan kuat dari GoTo Financial memperpendek jalan menuju laba bersih.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.

Berita Terkait


Berita Terkini

Terpopuler
- 1Kalender Jawa 28 Oktober 2026: Watak Weton Rabu Pon, Benarkah Dikenal Pekerja Keras?
- 2Putin Nyatakan Rusia Siap Perang dengan Eropa Meskipun Tidak Menginginkannya
- 3Pemimpin Oposisi Israel Berjanji akan Mengganti Pemerintahan Netanyahu setelah Pemilu
- 44 Link CCTV Jakarta Hari Ini, 28 Oktober 2026: Pantau Situasi Demo di Bundaran HI!
- 5Viking Sebut Terduga Pembunuh ARK Bukan Pendukung Persija, Terindikasi Kelompok Suporter Klub Lain
- 6Luhut soal Polemik Ekspor Gas: Ngapain Berkelahi dengan Singapura?
- 7Pentagon Minta Negara NATO Redam Pernyataan Mengancam Rusia, Ada Apa?
- 8Kalender Jawa 29 Oktober 2026: Watak Weton Kamis Wage Dikenal Punya Cita-Cita Tinggi
- 9Geledah Kantor PT IPPS, Kejagung Sita Ponsel dan Temukan Akses Ruangan Rahasia
- 10KPK Geledah Kantor Bea Cukai Semarang dan Kanwil Jateng, Sita Uang Tunai